
【Through the Lens of Industry Leaders】
How Competition is Reshaping Global Logistics
- The market remains highly fragmented. The world’s top 20 logistics companies collectively account for only around 30%–40% of the global market, while substantial transportation capacity and warehousing resources remain distributed among regional and specialized providers. This fragmentation creates challenges for integration—but also significant opportunities.
- Road transportation and warehousing represent major components of total logistics costs across global supply chains. Ocean freight rates are highly volatile and cyclical, while road transportation and warehousing tend to generate more stable and recurring returns. At the same time, these segments remain considerably less concentrated than ocean shipping, leaving greater room for consolidation and value creation.
- Supply chains are being reshaped around regional networks. Markets such as Mexico, India and Türkiye are emerging as new manufacturing and fulfillment hubs. Nearshoring is also shifting logistics demand away from centralized long-haul transportation toward more distributed regional delivery networks, placing greater importance on network density and localized operating capabilities.
- Shippers place greater emphasis on end-to-end visibility and control. They increasingly expect real-time insight into where goods are, their current status and potential delays. This demand for transparency is pushing logistics providers to evolve from pure “transportation executors” into “supply chain data orchestrators.”
At the same time, the ultra-low interest-rate environment of 2020–2021 provided an attractive financing window for large-scale acquisitions. Following the pandemic, supply chain priorities also shifted from “efficiency first” to “resilience and security first.” As companies strengthened their ability to absorb disruptions, safety-stock strategies became more common, driving a structural increase in demand for warehousing capacity.
DSV — From a Nine-Truck Haulage Business to a Global Logistics Leader
In 1976, Leif Tullberg and nine independent Danish haulage companies jointly founded DSV (De Sammensluttede Vognmænd af 13-7 1976 A/S, meaning “The Consolidated Hauliers”).
Today, DSV has grown into one of the world’s largest logistics service providers, operating more than 1,600 locations across over 90 countries and employing approximately 160,000 people.
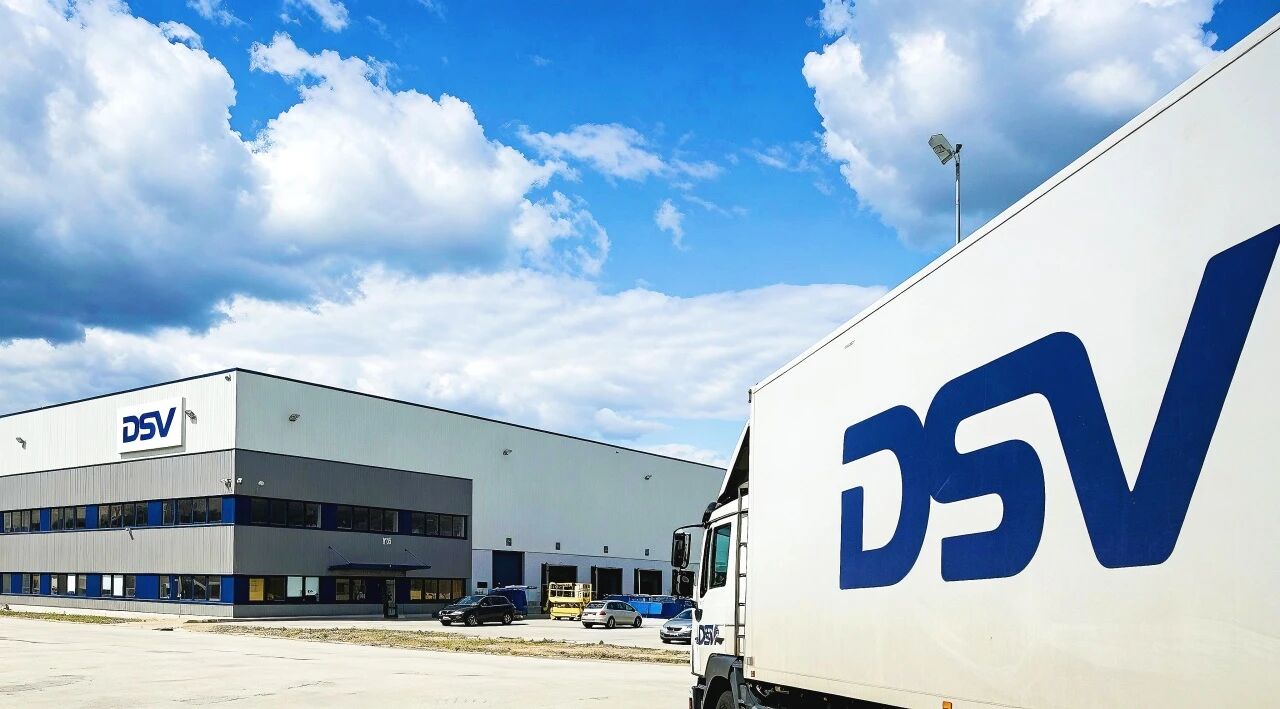
(Image source: Revista Sustentável website)
DSV serves customers across a broad range of industries, including consumer goods, industrials, healthcare, technology and automotive. Its business model is built largely around strategic partnerships with key accounts and industry leaders. In 2025, the company retained more than 99% of its largest global customers.
According to DSV’s 2025 Annual Report, the company generated approximately US$39.1 billion in revenue, representing year-on-year growth of 51. This significant increase was driven primarily by acquisitions and integration, particularly the contribution from major assets such as DB Schenker. Following the Schenker acquisition, DSV estimated its global market share across freight forwarding and integrated logistics at approximately 6%–7%.
DSV originally focused on road transport and distribution, with road freight remaining at the core of its business. Rather than building a large portfolio of owned ocean vessels or aircraft, however, the company has relied heavily on M&A as a strategic route into global freight forwarding and contract logistics.
The table below highlights several of DSV’s most significant acquisitions over the past decade:
| Year | Acquisition Target | Business Profile | Transaction Value | Strategic Rationale |
|---|---|---|---|---|
| 2016 | UTi Worldwide | Global supply chain services provider | Approx. US$1.35 billion | Strengthened the Americas network and contract logistics capabilities |
| 2019 | Panalpina | Major Swiss logistics group | Approx. US$5.6 billion | Expanded air and ocean freight scale and strengthened vertical expertise, including healthcare |
| 2021 | Agility GIL | Global freight forwarding and contract logistics business; approx. 1.4 million m² of warehousing | Approx. US$4.2 billion | Expanded warehousing and road freight capabilities across Asia-Pacific and the Middle East |
| 2025 | Schenker | Major global logistics company | Approx. €14.3 billion | Elevated DSV into the top tier of global logistics platforms |
DSV’s core philosophy is “scale first, efficiency second.” Through acquisitions, it rapidly expands its network, customer base and workforce, then integrates them through standardized systems and processes. Its ability to unify IT systems, customer resources and operating networks is a key competitive advantage.
This capability is supported by standardized IT architecture, mature integration processes and an experienced management team, built through years of repeated M&A execution.
Not every company pursuing acquisitions achieves the same results.
What sets DSV apart is its disciplined integration model, which helps deliver cost synergies on schedule, expand global coverage and strengthen end-to-end supply chain capabilities.
DSV expects to achieve approximately DKK 9 billion in annual synergies by the end of 2028. The value lies not simply in acquiring scale, but in integrating faster and more effectively.
Representative companies following this platform-driven M&A model include DSV and Kuehne + Nagel.
Maersk — Expanding from Ocean Freight into Inland Logistics
Founded in 1904 and headquartered in Copenhagen, Denmark, A.P. Moller – Maersk is the world’s second-largest container shipping company and serves one of the industry’s largest ocean freight customer bases. By the end of 2025, Maersk operated more than 700 container vessels with total capacity exceeding 4 million TEU.
Note: Maersk’s revenue declined slightly in 2025 and is not discussed in detail here. Full-year revenue was approximately US$54.0 billion, compared with US$55.5 billion in 2024, down 2.7% year on year.
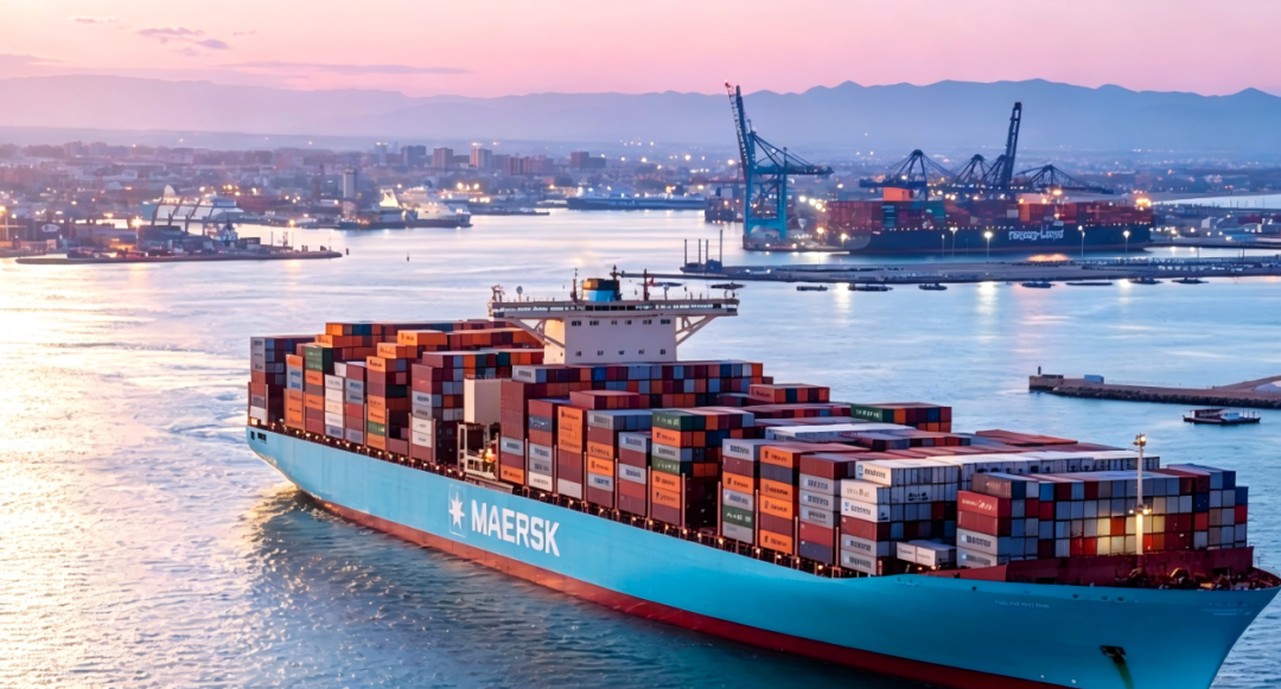
(Image source: Maersk official website)
According to Alphaliner, the world’s top 10 liner operators now control more than 84% of global container shipping capacity, leaving limited room for further consolidation at the top end of ocean freight. Maersk’s advantage, however, lies in its extensive global customer base, which includes major manufacturers and consumer brands such as Nestlé and CATL, with more than 100,000 customers worldwide.
This provides a natural foundation for expansion into downstream logistics. For Maersk, vertical integration is less of a strategic experiment than a logical extension of its ocean freight business. Its acquisition strategy therefore differs from DSV’s: the objective is not simply to “get bigger,” but to fill capability gaps across the end-to-end supply chain.
| Year | Acquisition | Business Profile | Deal Value | Strategic Rationale |
|---|---|---|---|---|
| 2017 | Hamburg Süd | Container Shipping | Approx. US$4.0 billion | Expand market share in Latin America |
| 2020 | Performance Team | U.S. Warehousing and distribution | Approx. US$545 million | Establish a stronger U.S. warehousing footprint |
| 2021 | Visible SCM | U.S. e-commerce fulfillment | Approx. US$838 million | Strengthen e-commerce fulfillment capabilities |
| 2021 | B2C Europe | European cross-border parcel delivery | Approx. US$86 million | Expand last-mile delivery capabilities in Europe |
| 2022 | Pilot Freight Services | U.S. ground transportation | Approx. US$1.8 billion enterprise value | Strengthen the U.S. inland transportation network |
| 2022 | LF Logistics | Asia-Pacific contract logistics; 223 warehouses | Approx. US$3.6 billion | Add significant contract logistics capabilities in Asia |
| 2023 | Martin Bencher Group | Denmark project logistics | Approx. US$61 million | Expand project logistics capabilities |
| 2026 | Senator International | Air freight network | Approx. US$644 million | Strengthen global air freight capabilities |
Maersk’s core strategy is to “earn more from existing customers.” As returns from expanding its vessel fleet decline, the company is extending downstream from ocean shipping into broader supply chain services.
Its customers already spend heavily on ocean freight, inland transport, warehousing and customs. Through vertical integration, Maerssk aims to capture more of this spend within its own ecosystem by building an end-to-end model across ocean freight, inland transportation and warehousing. As customers use Maersk's services more, switching costs also rise.
The key challenge is converting ocean freight customers into broader logistics customers. In 2025, Maersk reorganized its business into Landside Transportation & Services, Freight Forwarding, and Solutions, while cutting management costs by about US$180 million. The message is clear: acquisitions are the means; integration and customer conversion are the goal.
Other companies pursuing similar vertical integration or regional network strategies include CEVA, GXO Logistics, XPO Logistics, and J&T Express.
CEVA Logistics — Building Density Across Regional Networks
Founded in Australia in 1946, CEVA Logistics became part of CMA CGM Group in 2019 and is now headquartered in Marseille, France. CEVA operates more than 1,700 locations across 170+ countries, employs around 110,000 people, and generated approximately US$18.3 billion in revenue in 2025.
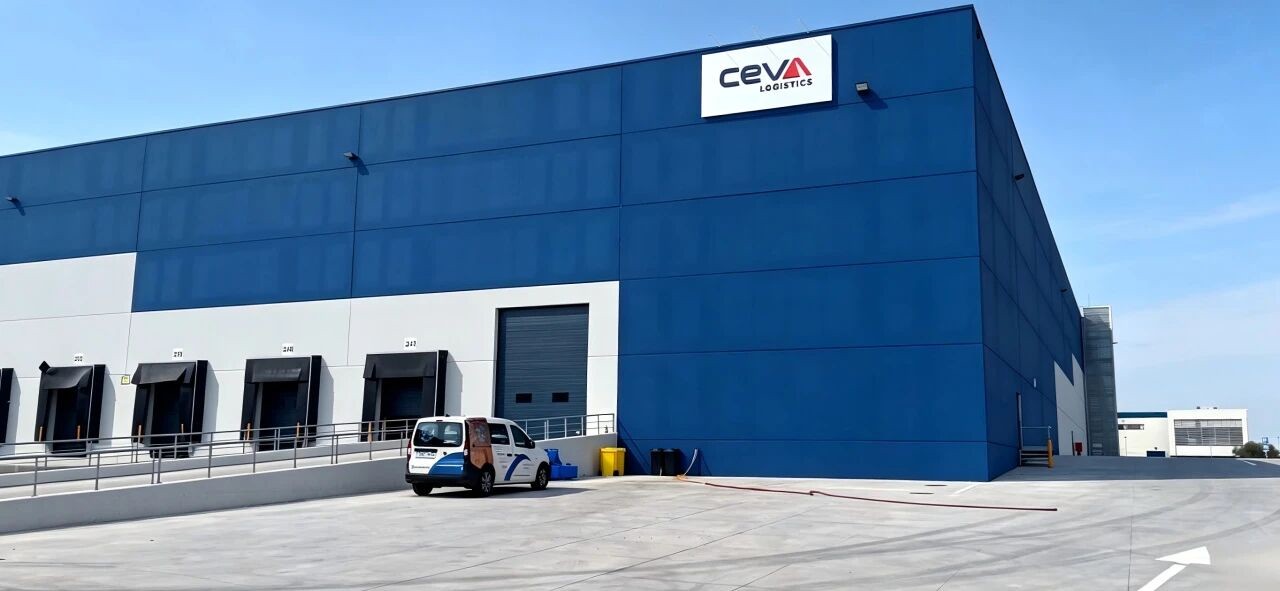
(Image source: Anomalía Ediciones, S.L. official website)
Its customer base is highly concentrated and stable, with the top 100 customers contributing about 52% of revenue. CEVA serves industries including aerospace, retail, energy, automotive, technology and healthcare. Major customers include BYD, Chery and Caterpillar. Since 2022, it has also managed logistics for the Ferrari Formula 1 team.
As manufacturing shifts toward more regionalized supply chains, logistics providers with dense local warehousing and road networks gain a clear advantage. Once customers depend on these assets, switching providers becomes more costly—one of the key strategic reasons behind CMA CGM’s acquisition of CEVA.
For CMA CGM, CEVA provides the physical logistics infrastructure needed to extend beyond ocean freight into an end-to-end “ocean freight + logistics” model.
Following the acquisition, CEVA has focused on two priorities: regional network density and vertical-sector expertise—securing key logistics nodes while building deeper capabilities in high-value industries.
Geographic density combined with sector specialization creates a competitive advantage that is difficult to replicate.
| Year | Acquisition | Business Profile | Deal Value | Strategic Rationale |
|---|---|---|---|---|
| 2020 | AMI Worldwide | Africa logistic provider | Majority stake | Expand presence in Africa |
| 2020 | IBA Freight Services | Africa logistic company | Majority stake | Expand presence in Africa |
| 2021 | Cargex | Latin American logistics company | Not disclosed | Expand capabilities in Latin American perishables logistics |
| 2022 | Ingram Micro Commerce & Lifecycle Services (CLS) | Technology and e-commerce logistics | Not disclosed (acquired by parent company and integrated into CEVA) | Strengthen contract logistics capabilities in technology and healthcare |
| 2022 | GEFCO | Global leader in automotive logistics | Not disclosed (acquired by parent company and integrated into CEVA) | Strengthen automotive logistics leadership and the European road network |
| 2022 | Spedag Interfreight | African logistics company | Not disclosed | Expand presence in Africa |
| 2023 | Stellar Value Chain | Indian contract logistics provider; 60+ locations across 35 cities | 96% stake | Build greater network density in India |
| 2024 | Bolloré Logistics | Global logistics provider with expertise in luxury, healthcare and aerospace | Approx. €4.85 billion (US$5.25 billion) (acquired by parent company) | Expand integrated logistics and vertical-sector capabilities |
| 2025 | Borusan Lojistik | Turkish logistics provider; 1.19 million m² of warehousing | US$383 million | Build greater network density in Türkiye |
| 2026 | Fagioli Group | Italy project logistic | Not disclosed | Expand heavy-lift and project logistics capabilities |
- After acquiring Stellar Value Chain Solutions, CEVA significantly expanded its contract logistics footprint in India.
- The acquisition of Borusan added approximately 1.19 million m² of warehousing capacity and nearly 1 million full-truckload shipments annually, strengthening CEVA’s position in Türkiye’s third-party logistics market.
- With India supporting supply chain diversification in Asia and Türkiye serving European manufacturing networks, CEVA has positioned itself early in key manufacturing relocation markets.
- Through acquisitions such as GEFCO, Bolloré Logistics and Fagioli Group, CEVA has continued to deepen capabilities in high-margin verticals including automotive, healthcare, aerospace, heavy lift and project logistics.
Expeditors — Competing Through Operational Discipline
Founded in 1979 and headquartered in Seattle, Washington, Expeditors listed on the New York Stock Exchange in 1984 under the ticker EXPD. Today, it operates 357 offices across more than 100 countries and employs over 20,000 people.
(Image source: The Loadstar website)
Its revenue mix is balanced: air freight 36%, ocean freight 25%, and customs brokerage and other services 39%. Major customers include Walmart, General Electric, Cisco Systems, Target, Samsung, HP, Motorola and Nike. Walgreens has partnered with Expeditors for more than 30 years.
Unlike many large logistics groups, Expeditors follows an asset-light model. It owns no vessels, aircraft or truck fleets, instead purchasing freight capacity from carriers and reselling it to customers. Since acquiring Pac Bridge in 1985, it has avoided major acquisitions.
Its core strength lies not in physical assets, but in coordinating a global network through standardized IT systems, operating processes and corporate culture. This consistency has become a key competitive moat.
Large acquisitions would require integrating different systems and cultures, potentially weakening that advantage. Instead, Expeditors relies on a reinforcing network effect: more offices and customers strengthen its purchasing power with carriers, enabling global coverage without owning transportation assets.
The model has also delivered strong financial returns. Over the past decade, Expeditors has generated returns on capital of nearly 40%, well above industry averages. Revenue reached approximately US$11.07 billion in 2025. While smaller than acquisition-driven logistics giants, it remains an industry leader in profitability and capital efficiency.
Its debt-free balance sheet and low integration risk provide further differentiation. While competitors pursue acquisitions, Expeditors continues to invest in system consistency, customer relationships and operating efficiency.
Representative companies following a network-efficiency model include Expeditors, C.H. Robinson and Landstar System.
DSV, Maersk, CEVA and Expeditors have pursued different growth models, but their strategies ultimately reflect different ways of controlling key supply chain capabilities: warehousing determines inventory control, inland transport determines regional connectivity, and contract logistics strengthens customer retention.
Warehousing: From Storage Space to Inventory Control and Fulfillment Hubs
Warehouses are evolving beyond simple storage facilities into integrated operating hubs combining inventory visibility, carrier coordination and real-time analytics. Their role is shifting from a cost center to a platform for resilience and growth.
DSV: Uses acquisitions to consolidate fragmented warehousing assets into a unified network. The GIL acquisition added around 1.4 million m² of warehousing capacity, while Schenker further expanded its global footprint. Its Red Lion 2 facility in Singapore is the country’s first “positive-energy” logistics facility, while Moerdijk in the Netherlands provides around 240,000 m² of logistics space.
Maersk: Integrates warehousing into its ocean freight network. The LF Logistics acquisition added 223 warehouses, mainly across Asia-Pacific, allowing customers to connect ocean freight directly with inland warehousing under one service platform.
CEVA: Builds warehouse density around emerging manufacturing hubs. Borusan added around 1.19 million m² of warehousing in Türkiye, while Stellar expanded CEVA’s network across 35 Indian cities.
Expeditors: Relies primarily on leased facilities rather than heavy fixed-asset ownership, treating warehousing as part of its service network rather than a core asset base.
Acquisition-led players generally follow the same direction—from basic storage toward fulfillment and inventory control—but through different entry points: DSV through freight forwarding, Maersk through ocean customers, and CEVA through regional manufacturing hubs.
Expeditors demonstrates a different model: ownership of warehouse assets is not essential, but the ability to coordinate and control them is.
Inland Transport: From Transportation Service to a Critical Supply Chain Link
Inland transportation connects factories, warehouses, ports and end markets, making it a critical part of end-to-end logistics. Because road networks, regulations and capacity remain highly fragmented across markets, inland transport has become one of the clearest areas for differentiation.
DSV: Road freight has long been a core strength. The GIL acquisition expanded its European and Middle Eastern road network, while Schenker further strengthened its European inland footprint.
Maersk: Acquired Pilot Freight Services, adding a U.S. inland network spanning 87 facilities and strengthening connectivity beyond the port.
CEVA: Through Borusan Lojistik, gained close to 1 million full-truckload shipments annually and a strong road network in Türkiye, reinforcing its position in the local 3PL market.
Expeditors: Owns no truck fleet, but integrates purchased transport capacity into standardized service products.
Contract Logistics: From Transactional Services to Long-Term Supply Chain Partnerships
As supply chains become more complex, companies are shifting toward longer-term logistics partnerships. Regardless of the strategic path, the objective is increasingly the same: secure customers through long-term contracts and generate more stable returns.
According to The Business Research Company, the global contract logistics market was valued at approximately US$367.98 billion in 2025 and is expected to reach US$402.06 billion in 2026, representing a CAGR of 9.3%.
Key growth drivers include greater investment in digital supply chain platforms, rising demand for end-to-end visibility, expansion of e-commerce fulfillment, stronger focus on cost optimization, and broader adoption of sustainable logistics practices. Customers increasingly expect logistics providers to align closely with their long-term business development, pushing providers deeper into inventory management and order fulfillment.
DSV: Its contract logistics business expanded rapidly in 2025, with full-year revenue up 51% year on year.
Maersk: The acquisition of LF Logistics strengthened its Asia-Pacific contract logistics capabilities, serving sectors such as technology, new energy and e-commerce while linking upstream transport with downstream fulfillment.
CEVA: Contract logistics remains a core business. Its 2025 segment revenue reached approximately US$20.2 billion, with both revenue and profitability improving.
Expeditors: Contract logistics is a smaller part of its portfolio, but the company is expanding customized supply chain solutions for high-value customers, particularly in manufacturing.
Mergers and acquisitions in logistics are no longer simply about expanding scale; they are increasingly used to fill capability gaps. Different types of companies are therefore pursuing different paths, shaped by their existing structure and position within the supply chain. Ultimately, execution determines whether those strategies succeed.
These different capability choices are gradually creating a more stable, layered industry structure. The logistics market is evolving towards three broad models:
Large-scale platform integrators + regional network specialists + asset-light coordination operators
Companies that build differentiated capabilities across inland transportation, warehousing and contract logistics are likely to gain greater control over the supply chain and stronger long-term competitive positions.
Data and analysis in this article draw on industry sources including Gartner, IDC, the China Federation of Logistics & Purchasing, Armstrong & Associates, company estimates, and major global financial media.
*This content is original. Some images are AI-generated. Please credit the source when reproducing or sharing.
-THE END-
【 从头部看全球 】
物流供应链领域的“血雨腥风”
• 市场高度碎片化。据Armstrong & Associates等机构对全球3PL市场的统计,全球前20大物流企业合计仅占全球市场份额的约30%至40%,大量运力和仓储资源分散在区域性和专业型玩家手中。碎片化既是整合的障碍,也是机会;
• 在全球供应链中,陆路运输和仓储占据了物流成本的主要部分。海运价格波动剧烈、周期性明显,而陆运和仓储的收益则相对稳定且持续——但这一板块的集中度远低于海运,意味着通过整合获取利润的空间更大;
• 供应链正在区域化重组。墨西哥、印度、土耳其等第三/第四梯队市场成为新的制造与履约节点。近岸外包使物流需求从“集中式长途运输”转向“分布式区域配送”,这对物流企业的区域网络密度和本地化运营能力提出了更高要求;
• 全球货主对端到端可视化与控制能力的要求日渐提升。他们需要知道货物在哪个环节、处于什么状态、是否可能延迟——这种透明度的需求,要求物流企业从“运输执行者”升级为“供应链数据组织者”。
同时,2020-2021年的超低利率环境为大型收购提供了廉价的融资窗口。而疫情后,供应链从“效率优先”转向“安全优先”的迹象愈发显现,企业为对冲中断风险开始建立安全库存,仓储需求结构性增加。
DSV——从九家卡车货运公司起家到全球头部平台
1976年,Leif Tullberg与九家丹麦独立运输公司联合成立了DSV(De Sammensluttede Vognmænd af 13-7 1976 A/S,丹麦语,意为“联合运输商”) 。如今,DSV作为全球最大的物流服务商之一,在90多个国家运营1,600多个网点,拥有约16万名职工。
(图片来源:Revista Sustentável网站)
DSV的客户覆盖消费品、工业、医疗保健、高科技、汽车等多行业。重点以与各行业头部签订战略KA为主要合作方式,并在2025年成功保留了超过99%的最大全球客户。根据DSV 2025年年度报告,2025年营收约391亿美元,同比增长51%。这一显著增长主要由并购整合驱动,尤其是对Schenker德铁信可等大型资产的并表贡献所得。根据Armstrong & Associates测算,在收购Schenker德铁信可之后,DSV在全球货运代理与综合物流市场中的份额约为6%–7%。
DSV最初仅承接运输与配送业务,陆运是它的基因。但没有海运资产或空运机队,并购是它进入全球货代和合同物流市场的最优路径。
我们来一起拆解下DSV近十年的核心并购路径:
| 年份 | 收购标的 | 标的属性 | 相关金额 | 战略意义 |
|---|---|---|---|---|
| 2016 | UTi Worldwide | 全球供应链服务公司 | 约13.5亿美元EV(Enterprise Value,交易企业价值) | 补强美洲网络+合同物流 |
| 2019 | Panalpina | 瑞士物流巨头 | 约56亿美元EV(约46亿瑞士法郎股权价值) | 空海货代规模+医药垂域 |
| 2021 | Agility GIL | 全球货代与合同物流140万m²仓储 | 约42亿美元EV | 补齐亚太/中东仓储与陆运能力 |
| 2025 | Schenker德铁信可 | 全球物流巨头 | 约143亿欧元EV(股权价值约110亿欧元) | 跃升为全球领先的物流平台 |
DSV的核心逻辑是“先有规模,再谈效率” ——通过并购直接获取网络、客户和团队,再用统一的系统将拼图整合为协同运作的整体。
收购完成后,它能以极快的速度将不同公司的信息系统、客户资源和运营网络纳入统一体系。这种系统整合能力需要高度标准化的IT架构、成熟的整合流程,以及一支经历过多次并购的管理团队,是DSV在历次并购中反复试错和迭代积累下来的组织能力。
P.S.行业有多家企业在并购的路径上失败告终。
正是完整的整合方法论,使DSV的每一次收购都能在预期时间内释放成本协同。使其能以规模优先构建全球覆盖,从货代向合同物流升级,提高全球端到端控制能力。DSV预计到2028年底实现约90亿丹麦克朗的年度协同效应——这个数字的基础不是“买得更便宜”,而是“整合得更快、更彻底”。
(此类平台并购型代表企业:DSV、Kuehne + Nagel德迅等)
Maersk马士基——从海运向陆地延伸
Maersk(A.P. Moller – Maersk A/S,中文名:马士基)成立于1904年,总部位于丹麦哥本哈根,是全球第二大集装箱航运公司。截至2025年底,Maersk运营着超过700艘集装箱船,总运力超过400万TEU。
注:2025年马士基的营收是下降的,本篇不展开。(2025 全年总营收:540 亿美元,2024 全年总营收:555 亿美元。同比降幅:-2.7%) 。
(图片来源:Maersk官网)
行业研究机构Alphaliner的数据显示,全球前十大班轮公司的运力集中度已超过84%,Maersk在海运市场已接近增长天花板。但Maersk拥有全球庞大的海运客户池,客户覆盖全球主要贸易商和制造商,比如雀巢、宁德时代等,超过10万家客户,这构成了它向下游延伸的独特起点。纵向一体化不是Maersk的“创意”,而是其海运主业增长见顶后的合理延伸。Maersk的收购路径呈现出与DSV截然不同的逻辑——不是“做大”,而是“补能力”。
| 年份 | 收购标的 | 标的属性 | 相关金额 | 战略意义 |
|---|---|---|---|---|
| 2017 | Hamburg Süd | 航运属性 | 约40亿美元EV | 扩大拉丁美洲市场份额 |
| 2020 | Performance Team | 美国仓储配送 | 约5.45亿美元EV | 进入美国仓储市场 |
| 2021 | Visible SCM | 美国电商履约 | 约8.38亿美元EV | 补强电商履约能力 |
| 2021 | B2C Europe | 欧洲跨境包裹递送 | 约8,600万美元EV | 欧洲电商最后一公里配送网络 |
| 2022 | Pilot Freight Services | 美国陆运 | 约18亿美元EV | 补强美国陆运网络 |
| 2022 | 利丰物流(LF Logistics) | 亚太合同物流223个仓 | 交易价格约36亿美元 | 获得亚太合同物流能力 |
| 2022 | Senator International | 空运网络 | 约6.4亿美元EV | 补强空运能力 |
| 2023 | Martin Bencher Group | 丹麦项目物流 | 6,100万美元EV | 拓展项目物流能力 |
Maersk的核心逻辑是“从已有的客户身上赚更多的钱”,在继续扩大船队规模的边际收益将会递减的情况之下,转而从海运承运商向下游供应链延伸。
Maersk的客户每年支付数十亿美元的海运费,同时也在向其他物流服务商支付陆运、仓储、报关的费用。Maersk的问题是如何把这部分支出吸引到自己的服务体系中来——答案就是纵向一体化。Maersk通过收购补强陆运与合同物流能力,构建“海运 + 内陆 + 仓储”的端到端闭环能力,把海运客户日常需要的下游服务能力“补”进自己的体系中。当客户的海运和陆运都由Maersk提供时,切换供应商的成本就会显著上升。
但这一模式有一个关键前提:海运客户向物流客户的转化率要足够高。2025年Maersk将物流业务重组为“陆侧运输与服务”“货运代理”“解决方案”三大板块,同时缩减1.8亿美元管理费用——这表明Maersk已经意识到:收购只是手段,整合与转化才是目的。
纵向⼀体化并购代表企业:Maersk (海运客⼾延伸) 、GXO Logistics (合同物流节点) 等。
CEVA Logistics——在区域节点建立密度
CEVA Logistics (或称CEVA) 前身为Thomas Nationwide Transport (TNT),1946在澳大利亚成立。2006年,TNT将物流业务出售给Apollo Management LP,后者将公司更名为 CEVA Logistics。六个月后,Apollo收购了 EGL,并将其与 CEVA Logistics 合并。此后,于2019年被法国达飞集团 (CMA CGM) 收购,成为其旗下的物流子公司,总部位于法国马赛。CEVA作为第三方物流领域的全球领导者,在全球170多个国家拥有超过1,700个网点,约11万名职工。2025年营收约183亿美元。
(图片来源:Anomalía Ediciones, S.L.网站)
CEVA的客户基础高度集中且长期稳定:前100大客户贡献了总营收的52%。CEVA服务于工业和航空、消费品和零售、能源、汽车、科技、医疗保健和制药等多个行业。重要客户包括比亚迪、奇瑞汽车、Caterpillar (连续合作22年) 等。自2022年起,CEVA为法拉利F1车队管理92场大奖赛的赛车设备和资产物流。
全球制造业正在从单一中心向多个节点分散,谁先在新制造节点建立密集的仓储和陆运网络,谁就拥有了先发优势——客户一旦在区域内使用了CEVA的仓库和卡车,切换到另一家供应商的成本就会很高。这正是作为全球第三大集装箱航运公司的达飞集团收购CEVA的战略意图所在。
达飞需要的不只是一家物流子公司,而是一个能够在关键节点建立物理控制力的执行载体——“海运+物流”的端到端解决方案,必须有人在线下真正布好仓库和卡车。
被达飞收购后,CEVA的并购策略开始展现出清晰的逻辑:它不在全球均匀撒网,而是精准聚焦两类资产——区域密度和垂直行业能力:先在地理上占住制造业转移的关键节点,再在行业上建立高利润垂直领域的专业壁垒。 两者叠加,形成竞争对手难以复制的战略路径。
深耕区域型并购代表企业:CEVA (建⽴区域密度)、XPO Logistics (区域陆运节点)、极兔速递 (区域快递节点) 等。
Expeditors——高标准运营能力走天下
Expeditors成立于1979年,总部位于美国华盛顿州的西雅图市。1984年在纽约证券交易所上市 (代码:EXPD) 。在全球100多个国家拥有357个办公地点,职工超过2万人。
(图片来源:theloadstar网站)
Expeditors的收入结构均衡:空运服务占36%,海运服务占25%,报关及其他服务占39%。Expeditors的典型客户包括Walmart、General Electric、Cisco Systems、Target、Samsung、HP、Motorola、Nike等。Walgreens与Expeditors合作已超过30年。
相比巨头的四海割地,Expeditors就比较“异类”,为非资产型第三方物流提供商——不拥有船舶、飞机或卡车,通过采购舱位和运力转售给客户。自1985年收购无船承运人Pac Bridge后,再未进行过重大收购。
Expeditors的核心能力不在于它拥有多少仓库或卡车,而在于覆盖全球的办公室在统一IT系统和统一企业文化下协调运转效率。这种“系统一致性”本身就是它的护城河。
收并购意味着就必须整合不同公司的系统和文化——这个过程可能会摧毁Expeditors赖以生存的核心优势。其根基在于自我强化的网络效应——全球办公室越多、客户越多,采购舱位的议价能力越强。这使它在不拥有任何运输资产的情况下,依然能够为客户提供全球网络覆盖的服务。
从财务上看,这种策略的成效同样清晰。Expeditors的轻资产模式在过去十年中产生了接近40%的资本回报率,远高于行业平均水平。其营收在2025年达到约110.7亿美元,虽然规模不及另外三家并购型企业,但利润率和资本效率都处于行业领先水平。
其无负债、无整合风险的稳定性反而成为了差异化价值——当竞争对手在消化并购标的时,Expeditors把资源用在维护系统一致性、深化客户关系和优化运营效率上。
网络效率型运营代表企业:Expeditors、C.H. Robinson、Landstar System等。
DSV、Maersk、CEVA与Expeditors采取了不同的增长方式, 但其本质为对供应链核心能力模块的不同控制方式——仓储决定库存控制能力,陆运决定区域连接能力,合同物流决定客户绑定能力。
仓储物流:从存储节点 → 库存控制与履约中心
仓储不再仅仅是存储空间,而是正在演变为集成了库存可视化、承运商调度和实时分析的综合生态系统,仓储已从成本中心转变为韧性与增长的平台,重点从“拥有最多空间”转向“拥有最智能、最具韧性的空间。
DSV:靠收购整合将分散的仓储资产纳入统一系统调度。收购GIL带来140万平方米仓储能力,收购Schenker德铁信可后进一步放大。新加坡RedLion2为当地首个“正能量”物流设施,荷兰莫尔代克24万平方米基地;
Maersk:将仓储嵌入海运网络。收购利丰物流获得223个仓库(主要在亚太地区),使其海运客户能在同一服务体系内完成从港口到仓库的全程衔接;
CEVA:在新兴制造节点建立仓储密度。收购Borusan后在土耳其获得约119万平方米仓储空间;收购Stellar后获得印度35城网络;
Expeditors:仓储以租赁为主,不沉淀重资产,仓储作为服务能力的组成部分而非核心资产。
并购型企业在仓储维度上方向高度一致(从存储向履约升级),但路径不同——DSV的入口是货代网络,Maersk的入口是海运客户,CEVA的入口是区域制造节点。
而Expeditors的成功则说明:可以不拥有仓储资产,但必须要具备调度能力。
陆运网络:从运输服务 → 供应链关键连接层
陆运是连接工厂、仓库、港口与终端市场的网络,处于供应链的“中枢”位置,是“门到门”闭环中必须拥有控制力的环节。但因各国路权、合规、运力资源不同而长期高度碎片化。正因为整合难度大,陆运才成为差异化最明显的竞争维度。
DSV:陆运起家的基因优势,收购GIL时新增了欧洲和中东的公路货运范围,收购Schenker德铁信后进一步强化欧洲陆运走廊;
Maersk:通过资本收购Pilot Freight Services,获取美国87个设施的陆运网络,补齐港口之外的连接能力;
CEVA:区域性收购土耳其Borusan Lojistik,获得每年近100万单整车运输能力及零担运输网络,成为土耳其第三方物流市场的领先者;
Expeditors:同样不拥有车队,采购运输服务整合为标准化产品。
合同物流:从交易关系 → 长期供应链绑定
随着供应链复杂度上升,企业开始逐渐转向一种更长期的合作模式——合同物流。无论从哪条路径出发,最终都指向通过长期合同绑定客户、获取稳定利润。
据 The Business Research Company 报告指出,全球合同物流市场2025年估值约3,679.8亿美元,预计2026年增长至4,020.6亿美元,复合年增长率为9.3%。
推动合同物流增长的核心因素包括:“对数字化供应链平台的投资增加、对端到端物流可视性的需求不断增长、电子商务履约服务的扩张、对成本优化的日益重视以及可持续物流实践的更广泛应用”。客户希望物流商高度与自身企业的发展保持步调一致。开始与物流服务商签订长期合同,物流企业正深度嵌入客户的库存管理和订单履约流程。
DSV:2025年合同物流板块快速扩张,全年营收同比增长51%;
Maersk:通过利丰物流获得亚太合同物流能力,服务于高科技、新能源、电商等行业。与利丰形成“上游+下游”战略分工;
CEVA:合同物流为核心业务。2025年备考营收202亿美元。合同物流在收入和盈利能力方面均实现增长;
Expeditors:合同物流为辅助板块,但正在高端客户(尤其是制造业)中逐步强化定制化供应链服务。
物流行业的并购逻辑从不是单一的规模扩张,而是能力补齐,但这一变化在不同类型企业中呈现出明显分化,企业的结构起点及其在供应链结构中所处的位置决定了它适合哪条路径,但路径的可行性取决于执行能力。
正是不同能力的选择与积累,驱动行业逐步收敛为稳定的分层结构。从行业演化结果来看,物流体系正在形成“大型平台整合商 + 区域节点控制商 + 轻资产协调效率运营商”的分层结构。
其中,在陆运、仓储与合同物流三个关键模块建立不可替代能力的企业,将最终获得更高层级的供应链控制能力。
本文数据引用于Gartner、IDC、中国物流与采购联合会、Armstrong & Associates等行业机构、相关公司官网以及全球各财经媒体。
*本文为原创内容,转载请注明来源
-THE END-
【 從頭部看全球 】
物流供應鏈領域的“血雨腥風”
• 市場高度碎片化。據Armstrong & Associates等機構對全球3PL市場的統計,全球前20大物流企業合計僅佔全球市場份額的約30%至40%,大量運力和倉儲資源分散在區域性和專業型玩家手中。碎片化既是整合的障礙,也是機會;
• 在全球供應鏈中,陸路運輸和倉儲佔據了物流成本的主要部分。海運價格波動劇烈、週期性明顯,而陸運和倉儲的收益則相對穩定且持續——但這一板塊的集中度遠低於海運,意味著透過整合獲取利潤的空間更大;
• 供應鏈正在區域化重組。墨西哥、印度、土耳其等第三/第四梯隊市場成為新的製造與履約節點。近岸外包使物流需求從“集中式長途運輸”轉向“分散式區域配送”,這對物流企業的區域網路密度和本地化運營能力提出了更高要求;
• 全球貨主對端到端視覺化與控制能力的要求日漸提升。他們需要知道貨物在哪個環節、處於什麼狀態、是否可能延遲——這種透明度的需求,要求物流企業從“運輸執行者”升級為“供應鏈資料組織者”。
同時,2020-2021年的超低利率環境為大型收購提供了廉價的融資視窗。而疫情後,供應鏈從“效率優先”轉向“安全優先”的跡象愈發顯現,企業為對沖中斷風險開始建立安全庫存,倉儲需求結構性增加。
DSV——從九家卡車貨運公司起家到全球頭部平臺
1976年,Leif Tullberg與九家丹麥獨立運輸公司聯合成立了DSV(De Sammensluttede Vognmænd af 13-7 1976 A/S,丹麥語,意為“聯合運輸商”) 。如今,DSV作為全球最大的物流服務商之一,在90多個國家運營1,600多個網點,擁有約16萬名職工。
(圖片來源:Revista Sustentável網站)
DSV的客戶覆蓋消費品、工業、醫療保健、高科技、汽車等多行業。重點以與各行業頭部簽訂戰略KA為主要合作方式,並在2025年成功保留了超過99%的最大全球客戶。根據DSV 2025年年度報告,2025年營收約391億美元,同比增長51%。這一顯著增長主要由併購整合驅動,尤其是對Schenker德鐵信可等大型資產的並表貢獻所得。根據Armstrong & Associates測算,在收購Schenker德鐵信可之後,DSV在全球貨運代理與綜合物流市場中的份額約為6%–7%。
DSV最初僅承接運輸與配送業務,陸運是它的基因。但沒有海運資產或空運機隊,併購是它進入全球貨代和合同物流市場的最優路徑。
我們來一起拆解下DSV近十年的核心併購路徑:
| 年份 | 收購標的 | 標的屬性 | 相關金額 | 戰略意義 |
|---|---|---|---|---|
| 2016 | UTi Worldwide | 全球供應鏈服務公司 | 約13.5億美元EV(Enterprise Value,交易企業價值) | 補強美洲網路+合同物流 |
| 2019 | Panalpina | 瑞士物流巨頭 | 約56億美元EV(約46億瑞士法郎股權價值) | 空海貨代規模+醫藥垂域 |
| 2021 | Agility GIL | 全球貨代與合同物流140萬m²倉儲 | 約42億美元EV | 補齊亞太/中東倉儲與陸運能力 |
| 2025 | Schenker德鐵信可 | 全球物流巨頭 | 約143億歐元EV(股權價值約110億歐元) | 躍升為全球領先的物流平臺 |
DSV的核心邏輯是“先有規模,再談效率” ——透過併購直接獲取網路、客戶和團隊,再用統一的系統將拼圖整合為協同運作的整體。
收購完成後,它能以極快的速度將不同公司的資訊系統、客戶資源和運營網路納入統一體系。這種系統整合能力需要高度標準化的IT架構、成熟的整合流程,以及一支經歷過多次併購的管理團隊,是DSV在歷次併購中反覆試錯和迭代積累下來的組織能力。
P.S.行業有多家企業在併購的路徑上失敗告終。
正是完整的整合方法論,使DSV的每一次收購都能在預期時間內釋放成本協同。使其能以規模優先構建全球覆蓋,從貨代向合同物流升級,提高全球端到端控制能力。DSV預計到2028年底實現約90億丹麥克朗的年度協同效應——這個數字的基礎不是“買得更便宜”,而是“整合得更快、更徹底”。
(此類平臺併購型代表企業:DSV、Kuehne + Nagel德迅等)
Maersk馬士基——從海運向陸地延伸
Maersk(A.P. Moller – Maersk A/S,中文名:馬士基)成立於1904年,總部位於丹麥哥本哈根,是全球第二大集裝箱航運公司。截至2025年底,Maersk運營著超過700艘集裝箱船,總運力超過400萬TEU。
注:2025年馬士基的營收是下降的,本篇不展開。(2025 全年總營收:540 億美元,2024 全年總營收:555 億美元。同比降幅:-2.7%) 。
(圖片來源:Maersk官網)
行業研究機構Alphaliner的資料顯示,全球前十大班輪公司的運力集中度已超過84%,Maersk在海運市場已接近增長天花板。但Maersk擁有全球龐大的海運客戶池,客戶覆蓋全球主要貿易商和製造商,比如雀巢、寧德時代等,超過10萬家客戶,這構成了它向下遊延伸的獨特起點。縱向一體化不是Maersk的“創意”,而是其海運主業增長見頂後的合理延伸。Maersk的收購路徑呈現出與DSV截然不同的邏輯——不是“做大”,而是“補能力”。
| 年份 | 收購標的 | 標的屬性 | 相關金額 | 戰略意義 |
|---|---|---|---|---|
| 2017 | Hamburg Süd | 航運屬性 | 約40億美元EV | 擴大拉丁美洲市場份額 |
| 2020 | Performance Team | 美國倉儲配送 | 約5.45億美元EV | 進入美國倉儲市場 |
| 2021 | Visible SCM | 美國電商履約 | 約8.38億美元EV | 補強電商履約能力 |
| 2021 | B2C Europe | 歐洲跨境包裹遞送 | 約8,600萬美元EV | 歐洲電商最後一公里配送網路 |
| 2022 | Pilot Freight Services | 美國陸運 | 約18億美元EV | 補強美國陸運網路 |
| 2022 | 利豐物流(LF Logistics) | 亞太合同物流223個倉 | 交易價格約36億美元 | 獲得亞太合同物流能力 |
| 2022 | Senator International | 空運網路 | 約6.4億美元EV | 補強空運能力 |
| 2023 | Martin Bencher Group | 丹麥專案物流 | 6,100萬美元EV | 拓展專案物流能力 |
Maersk的核心邏輯是“從已有的客戶身上賺更多的錢”,在繼續擴大船隊規模的邊際收益將會遞減的情況之下,轉而從海運承運商向下遊供應鏈延伸。
Maersk的客戶每年支付數十億美元的海運費,同時也在向其他物流服務商支付陸運、倉儲、報關的費用。Maersk的問題是如何把這部分支出吸引到自己的服務體系中來——答案就是縱向一體化。Maersk透過收購補強陸運與合同物流能力,構建“海運 + 內陸 + 倉儲”的端到端閉環能力,把海運客戶日常需要的下游服務能力“補”進自己的體系中。當客戶的海運和陸運都由Maersk提供時,切換供應商的成本就會顯著上升。
但這一模式有一個關鍵前提:海運客戶向物流客戶的轉化率要足夠高。2025年Maersk將物流業務重組為“陸側運輸與服務”“貨運代理”“解決方案”三大板塊,同時縮減1.8億美元管理費用——這表明Maersk已經意識到:收購只是手段,整合與轉化才是目的。
縱向一體化併購代表企業:Maersk (海運客戶延伸) 、GXO Logistics (合同物流節點) 等。
CEVA Logistics——在區域節點建立密度
CEVA Logistics (或稱CEVA) 前身為Thomas Nationwide Transport (TNT),1946在澳大利亞成立。2006年,TNT將物流業務出售給Apollo Management LP,後者將公司更名為 CEVA Logistics。六個月後,Apollo收購了 EGL,並將其與 CEVA Logistics 合併。此後,於2019年被法國達飛集團 (CMA CGM) 收購,成為其旗下的物流子公司,總部位於法國馬賽。CEVA作為第三方物流領域的全球領導者,在全球170多個國家擁有超過1,700個網點,約11萬名職工。2025年營收約183億美元。
(圖片來源:Anomalía Ediciones, S.L.網站)
CEVA的客戶基礎高度集中且長期穩定:前100大客戶貢獻了總營收的52%。CEVA服務於工業和航空、消費品和零售、能源、汽車、科技、醫療保健和製藥等多個行業。重要客戶包括比亞迪、奇瑞汽車、Caterpillar (連續合作22年) 等。自2022年起,CEVA為法拉利F1車隊管理92場大獎賽的賽車裝置和資產物流。
全球製造業正在從單一中心向多個節點分散,誰先在新制造節點建立密集的倉儲和陸運網路,誰就擁有了先發優勢——客戶一旦在區域內使用了CEVA的倉庫和卡車,切換到另一家供應商的成本就會很高。這正是作為全球第三大集裝箱航運公司的達飛集團收購CEVA的戰略意圖所在。
達飛需要的不只是一家物流子公司,而是一個能夠在關鍵節點建立物理控制力的執行載體——“海運+物流”的端到端解決方案,必須有人線上下真正布好倉庫和卡車。
被達飛收購後,CEVA的併購策略開始展現出清晰的邏輯:它不在全球均勻撒網,而是精準聚焦兩類資產——區域密度和垂直行業能力:先在地理上佔住製造業轉移的關鍵節點,再在行業上建立高利潤垂直領域的專業壁壘。 兩者疊加,形成競爭對手難以複製的戰略路徑。
深耕區域型併購代表企業:CEVA (建立區域密度)、XPO Logistics (區域陸運節點)、極兔速遞 (區域快遞節點) 等。
Expeditors——高標準運營能力走天下
Expeditors成立於1979年,總部位於美國華盛頓州的西雅圖市。1984年在紐約證券交易所上市 (程式碼:EXPD) 。在全球100多個國家擁有357個辦公地點,職工超過2萬人。
(圖片來源:theloadstar網站)
Expeditors的收入結構均衡:空運服務佔36%,海運服務佔25%,報關及其他服務佔39%。Expeditors的典型客戶包括Walmart、General Electric、Cisco Systems、Target、Samsung、HP、Motorola、Nike等。Walgreens與Expeditors合作已超過30年。
相比巨頭的四海割地,Expeditors就比較“異類”,為非資產型第三方物流提供商——不擁有船舶、飛機或卡車,透過採購艙位和運力轉售給客戶。自1985年收購無船承運人Pac Bridge後,再未進行過重大收購。
Expeditors的核心能力不在於它擁有多少倉庫或卡車,而在於覆蓋全球的辦公室在統一IT系統和統一企業文化下協調運轉效率。這種“系統一致性”本身就是它的護城河。
收併購意味著就必須整合不同公司的系統和文化——這個過程可能會摧毀Expeditors賴以生存的核心優勢。其根基在於自我強化的網路效應——全球辦公室越多、客戶越多,採購艙位的議價能力越強。這使它在不擁有任何運輸資產的情況下,依然能夠為客戶提供全球網路覆蓋的服務。
從財務上看,這種策略的成效同樣清晰。Expeditors的輕資產模式在過去十年中產生了接近40%的資本回報率,遠高於行業平均水平。其營收在2025年達到約110.7億美元,雖然規模不及另外三家併購型企業,但利潤率和資本效率都處於行業領先水平。
其無負債、無整合風險的穩定性反而成為了差異化價值——當競爭對手在消化併購標的時,Expeditors把資源用在維護系統一致性、深化客戶關係和最佳化運營效率上。
網路效率型運營代表企業:Expeditors、C.H. Robinson、Landstar System等。
DSV、Maersk、CEVA與Expeditors採取了不同的增長方式, 但其本質為對供應鏈核心能力模組的不同控制方式——倉儲決定庫存控制能力,陸運決定區域連線能力,合同物流決定客戶繫結能力。
倉儲物流:從儲存節點 → 庫存控制與履約中心
倉儲不再僅僅是儲存空間,而是正在演變為整合了庫存視覺化、承運商排程和實時分析的綜合生態系統,倉儲已從成本中心轉變為韌性與增長的平臺,重點從“擁有最多空間”轉向“擁有最智慧、最具韌性的空間。
DSV:靠收購整合將分散的倉儲資產納入統一系統排程。收購GIL帶來140萬平方米倉儲能力,收購Schenker德鐵信可後進一步放大。新加坡RedLion2為當地首個“正能量”物流設施,荷蘭莫爾代克24萬平方米基地;
Maersk:將倉儲嵌入海運網路。收購利豐物流獲得223個倉庫(主要在亞太地區),使其海運客戶能在同一服務體系內完成從港口到倉庫的全程銜接;
CEVA:在新興製造節點建立倉儲密度。收購Borusan後在土耳其獲得約119萬平方米倉儲空間;收購Stellar後獲得印度35城網路;
Expeditors:倉儲以租賃為主,不沉澱重資產,倉儲作為服務能力的組成部分而非核心資產。
併購型企業在倉儲維度上方向高度一致(從儲存向履約升級),但路徑不同——DSV的入口是貨代網路,Maersk的入口是海運客戶,CEVA的入口是區域製造節點。
而Expeditors的成功則說明:可以不擁有倉儲資產,但必須要具備排程能力。
陸運網路:從運輸服務 → 供應鏈關鍵連線層
陸運是連線工廠、倉庫、港口與終端市場的網路,處於供應鏈的“中樞”位置,是“門到門”閉環中必須擁有控制力的環節。但因各國路權、合規、運力資源不同而長期高度碎片化。正因為整合難度大,陸運才成為差異化最明顯的競爭維度。
DSV:陸運起家的基因優勢,收購GIL時新增了歐洲和中東的公路貨運範圍,收購Schenker德鐵信後進一步強化歐洲陸運走廊;
Maersk:透過資本收購Pilot Freight Services,獲取美國87個設施的陸運網路,補齊港口之外的連線能力;
CEVA:區域性收購土耳其Borusan Lojistik,獲得每年近100萬單整車運輸能力及零擔運輸網路,成為土耳其第三方物流市場的領先者;
Expeditors:同樣不擁有車隊,採購運輸服務整合為標準化產品。
合同物流:從交易關係 → 長期供應鏈繫結
隨著供應鏈複雜度上升,企業開始逐漸轉向一種更長期的合作模式——合同物流。無論從哪條路徑出發,最終都指向透過長期合同繫結客戶、獲取穩定利潤。
據 The Business Research Company 報告指出,全球合同物流市場2025年估值約3,679.8億美元,預計2026年增長至4,020.6億美元,複合年增長率為9.3%。
推動合同物流增長的核心因素包括:“對數字化供應鏈平臺的投資增加、對端到端物流可視性的需求不斷增長、電子商務履約服務的擴張、對成本最佳化的日益重視以及可持續物流實踐的更廣泛應用”。客戶希望物流商高度與自身企業的發展保持步調一致。開始與物流服務商簽訂長期合同,物流企業正深度嵌入客戶的庫存管理和訂單履約流程。
DSV:2025年合同物流板塊快速擴張,全年營收同比增長51%;
Maersk:透過利豐物流獲得亞太合同物流能力,服務於高科技、新能源、電商等行業。與利豐形成“上游+下游”戰略分工;
CEVA:合同物流為核心業務。2025年備考營收202億美元。合同物流在收入和盈利能力方面均實現增長;
Expeditors:合同物流為輔助板塊,但正在高階客戶(尤其是製造業)中逐步強化定製化供應鏈服務。
物流行業的併購邏輯從不是單一的規模擴張,而是能力補齊,但這一變化在不同型別企業中呈現出明顯分化,企業的結構起點及其在供應鏈結構中所處的位置決定了它適合哪條路徑,但路徑的可行性取決於執行能力。
正是不同能力的選擇與積累,驅動行業逐步收斂為穩定的分層結構。從行業演化結果來看,物流體系正在形成“大型平臺整合商 + 區域節點控制商 + 輕資產協調效率運營商”的分層結構。
其中,在陸運、倉儲與合同物流三個關鍵模組建立不可替代能力的企業,將最終獲得更高層級的供應鏈控制能力。
本文資料引用於Gartner、IDC、中國物流與採購聯合會、Armstrong & Associates等行業機構、相關公司官網以及全球各財經媒體。
*本文為原創內容,轉載請註明來源
-THE END-
【 從頭部看全球 】
物流供應鏈領域的“血雨腥風”
• 市場高度碎片化。據Armstrong & Associates等機構對全球3PL市場的統計,全球前20大物流企業合計僅佔全球市場份額的約30%至40%,大量運力和倉儲資源分散在區域性和專業型玩家手中。碎片化既是整合的障礙,也是機會;
• 在全球供應鏈中,陸路運輸和倉儲佔據了物流成本的主要部分。海運價格波動劇烈、週期性明顯,而陸運和倉儲的收益則相對穩定且持續——但這一板塊的集中度遠低於海運,意味著透過整合獲取利潤的空間更大;
• 供應鏈正在區域化重組。墨西哥、印度、土耳其等第三/第四梯隊市場成為新的製造與履約節點。近岸外包使物流需求從“集中式長途運輸”轉向“分散式區域配送”,這對物流企業的區域網絡密度和本地化運營能力提出了更高要求;
• 全球貨主對端到端視覺化與控制能力的要求日漸提升。他們需要知道貨物在哪個環節、處於什麼狀態、是否可能延遲——這種透明度的需求,要求物流企業從“運輸執行者”升級為“供應鏈資料組織者”。
同時,2020-2021年的超低利率環境為大型收購提供了廉價的融資視窗。而疫情後,供應鏈從“效率優先”轉向“安全優先”的跡象愈發顯現,企業為對沖中斷風險開始建立安全庫存,倉儲需求結構性增加。
DSV——從九家卡車貨運公司起家到全球頭部平臺
1976年,Leif Tullberg與九家丹麥獨立運輸公司聯合成立了DSV(De Sammensluttede Vognmænd af 13-7 1976 A/S,丹麥語,意為“聯合運輸商”) 。如今,DSV作為全球最大的物流服務商之一,在90多個國家運營1,600多個網點,擁有約16萬名職工。
(圖片來源:Revista Sustentável網站)
DSV的客戶覆蓋消費品、工業、醫療保健、高科技、汽車等多行業。重點以與各行業頭部簽訂戰略KA為主要合作方式,並在2025年成功保留了超過99%的最大全球客戶。根據DSV 2025年年度報告,2025年營收約391億美元,同比增長51%。這一顯著增長主要由併購整合驅動,尤其是對Schenker德鐵信可等大型資產的並表貢獻所得。根據Armstrong & Associates測算,在收購Schenker德鐵信可之後,DSV在全球貨運代理與綜合物流市場中的份額約為6%–7%。
DSV最初僅承接運輸與配送業務,陸運是它的基因。但沒有海運資產或空運機隊,併購是它進入全球貨代和合同物流市場的最優路徑。
我們來一起拆解下DSV近十年的核心併購路徑:
| 年份 | 收購標的 | 標的屬性 | 相關金額 | 戰略意義 |
|---|---|---|---|---|
| 2016 | UTi Worldwide | 全球供應鏈服務公司 | 約13.5億美元EV(Enterprise Value,交易企業價值) | 補強美洲網絡+合同物流 |
| 2019 | Panalpina | 瑞士物流巨頭 | 約56億美元EV(約46億瑞士法郎股權價值) | 空海貨代規模+醫藥垂域 |
| 2021 | Agility GIL | 全球貨代與合同物流140萬m²倉儲 | 約42億美元EV | 補齊亞太/中東倉儲與陸運能力 |
| 2025 | Schenker德鐵信可 | 全球物流巨頭 | 約143億歐元EV(股權價值約110億歐元) | 躍升為全球領先的物流平臺 |
DSV的核心邏輯是“先有規模,再談效率” ——透過併購直接獲取網絡、客戶和團隊,再用統一的系統將拼圖整合為協同運作的整體。
收購完成後,它能以極快的速度將不同公司的資訊系統、客戶資源和運營網絡納入統一體系。這種系統整合能力需要高度標準化的IT架構、成熟的整合流程,以及一支經歷過多次併購的管理團隊,是DSV在歷次併購中反覆試錯和迭代積累下來的組織能力。
P.S.行業有多家企業在併購的路徑上失敗告終。
正是完整的整合方法論,使DSV的每一次收購都能在預期時間內釋放成本協同。使其能以規模優先構建全球覆蓋,從貨代向合同物流升級,提高全球端到端控制能力。DSV預計到2028年底實現約90億丹麥克朗的年度協同效應——這個數字的基礎不是“買得更便宜”,而是“整合得更快、更徹底”。
(此類平臺併購型代表企業:DSV、Kuehne + Nagel德迅等)
Maersk馬士基——從海運向陸地延伸
Maersk(A.P. Moller – Maersk A/S,中文名:馬士基)成立於1904年,總部位於丹麥哥本哈根,是全球第二大集裝箱航運公司。截至2025年底,Maersk運營著超過700艘集裝箱船,總運力超過400萬TEU。
注:2025年馬士基的營收是下降的,本篇不展開。(2025 全年總營收:540 億美元,2024 全年總營收:555 億美元。同比降幅:-2.7%) 。
(圖片來源:Maersk官網)
行業研究機構Alphaliner的資料顯示,全球前十大班輪公司的運力集中度已超過84%,Maersk在海運市場已接近增長天花板。但Maersk擁有全球龐大的海運客戶池,客戶覆蓋全球主要貿易商和製造商,比如雀巢、寧德時代等,超過10萬家客戶,這構成了它向下遊延伸的獨特起點。縱向一體化不是Maersk的“創意”,而是其海運主業增長見頂後的合理延伸。Maersk的收購路徑呈現出與DSV截然不同的邏輯——不是“做大”,而是“補能力”。
| 年份 | 收購標的 | 標的屬性 | 相關金額 | 戰略意義 |
|---|---|---|---|---|
| 2017 | Hamburg Süd | 航運屬性 | 約40億美元EV | 擴大拉丁美洲市場份額 |
| 2020 | Performance Team | 美國倉儲配送 | 約5.45億美元EV | 進入美國倉儲市場 |
| 2021 | Visible SCM | 美國電商履約 | 約8.38億美元EV | 補強電商履約能力 |
| 2021 | B2C Europe | 歐洲跨境包裹遞送 | 約8,600萬美元EV | 歐洲電商最後一公里配送網絡 |
| 2022 | Pilot Freight Services | 美國陸運 | 約18億美元EV | 補強美國陸運網絡 |
| 2022 | 利豐物流(LF Logistics) | 亞太合同物流223個倉 | 交易價格約36億美元 | 獲得亞太合同物流能力 |
| 2022 | Senator International | 空運網絡 | 約6.4億美元EV | 補強空運能力 |
| 2023 | Martin Bencher Group | 丹麥專案物流 | 6,100萬美元EV | 拓展專案物流能力 |
Maersk的核心邏輯是“從已有的客戶身上賺更多的錢”,在繼續擴大船隊規模的邊際收益將會遞減的情況之下,轉而從海運承運商向下遊供應鏈延伸。
Maersk的客戶每年支付數十億美元的海運費,同時也在向其他物流服務商支付陸運、倉儲、報關的費用。Maersk的問題是如何把這部分支出吸引到自己的服務體系中來——答案就是縱向一體化。Maersk透過收購補強陸運與合同物流能力,構建“海運 + 內陸 + 倉儲”的端到端閉環能力,把海運客戶日常需要的下游服務能力“補”進自己的體系中。當客戶的海運和陸運都由Maersk提供時,切換供應商的成本就會顯著上升。
但這一模式有一個關鍵前提:海運客戶向物流客戶的轉化率要足夠高。2025年Maersk將物流業務重組為“陸側運輸與服務”“貨運代理”“解決方案”三大板塊,同時縮減1.8億美元管理費用——這表明Maersk已經意識到:收購只是手段,整合與轉化才是目的。
縱向一體化併購代表企業:Maersk (海運客戶延伸) 、GXO Logistics (合同物流節點) 等。
CEVA Logistics——在區域節點建立密度
CEVA Logistics (或稱CEVA) 前身為Thomas Nationwide Transport (TNT),1946在澳大利亞成立。2006年,TNT將物流業務出售給Apollo Management LP,後者將公司更名為 CEVA Logistics。六個月後,Apollo收購了 EGL,並將其與 CEVA Logistics 合併。此後,於2019年被法國達飛集團 (CMA CGM) 收購,成為其旗下的物流子公司,總部位於法國馬賽。CEVA作為第三方物流領域的全球領導者,在全球170多個國家擁有超過1,700個網點,約11萬名職工。2025年營收約183億美元。
(圖片來源:Anomalía Ediciones, S.L.網站)
CEVA的客戶基礎高度集中且長期穩定:前100大客戶貢獻了總營收的52%。CEVA服務於工業和航空、消費品和零售、能源、汽車、科技、醫療保健和製藥等多個行業。重要客戶包括比亞迪、奇瑞汽車、Caterpillar (連續合作22年) 等。自2022年起,CEVA為法拉利F1車隊管理92場大獎賽的賽車裝置和資產物流。
全球製造業正在從單一中心向多個節點分散,誰先在新制造節點建立密集的倉儲和陸運網絡,誰就擁有了先發優勢——客戶一旦在區域內使用了CEVA的倉庫和卡車,切換到另一家供應商的成本就會很高。這正是作為全球第三大集裝箱航運公司的達飛集團收購CEVA的戰略意圖所在。
達飛需要的不只是一家物流子公司,而是一個能夠在關鍵節點建立物理控制力的執行載體——“海運+物流”的端到端解決方案,必須有人線上下真正布好倉庫和卡車。
被達飛收購後,CEVA的併購策略開始展現出清晰的邏輯:它不在全球均勻撒網,而是精準聚焦兩類資產——區域密度和垂直行業能力:先在地理上佔住製造業轉移的關鍵節點,再在行業上建立高利潤垂直領域的專業壁壘。 兩者疊加,形成競爭對手難以複製的戰略路徑。
深耕區域型併購代表企業:CEVA (建立區域密度)、XPO Logistics (區域陸運節點)、極兔速遞 (區域快遞節點) 等。
Expeditors——高標準運營能力走天下
Expeditors成立於1979年,總部位於美國華盛頓州的西雅圖市。1984年在紐約證券交易所上市 (程式碼:EXPD) 。在全球100多個國家擁有357個辦公地點,職工超過2萬人。
(圖片來源:theloadstar網站)
Expeditors的收入結構均衡:空運服務佔36%,海運服務佔25%,報關及其他服務佔39%。Expeditors的典型客戶包括Walmart、General Electric、Cisco Systems、Target、Samsung、HP、Motorola、Nike等。Walgreens與Expeditors合作已超過30年。
相比巨頭的四海割地,Expeditors就比較“異類”,為非資產型第三方物流提供商——不擁有船舶、飛機或卡車,透過採購艙位和運力轉售給客戶。自1985年收購無船承運人Pac Bridge後,再未進行過重大收購。
Expeditors的核心能力不在於它擁有多少倉庫或卡車,而在於覆蓋全球的辦公室在統一IT系統和統一企業文化下協調運轉效率。這種“系統一致性”本身就是它的護城河。
收併購意味著就必須整合不同公司的系統和文化——這個過程可能會摧毀Expeditors賴以生存的核心優勢。其根基在於自我強化的網絡效應——全球辦公室越多、客戶越多,採購艙位的議價能力越強。這使它在不擁有任何運輸資產的情況下,依然能夠為客戶提供全球網絡覆蓋的服務。
從財務上看,這種策略的成效同樣清晰。Expeditors的輕資產模式在過去十年中產生了接近40%的資本回報率,遠高於行業平均水平。其營收在2025年達到約110.7億美元,雖然規模不及另外三家併購型企業,但利潤率和資本效率都處於行業領先水平。
其無負債、無整合風險的穩定性反而成為了差異化價值——當競爭對手在消化併購標的時,Expeditors把資源用在維護系統一致性、深化客戶關係和最佳化運營效率上。
網絡效率型運營代表企業:Expeditors、C.H. Robinson、Landstar System等。
DSV、Maersk、CEVA與Expeditors採取了不同的增長方式, 但其本質為對供應鏈核心能力模組的不同控制方式——倉儲決定庫存控制能力,陸運決定區域連線能力,合同物流決定客戶繫結能力。
倉儲物流:從儲存節點 → 庫存控制與履約中心
倉儲不再僅僅是儲存空間,而是正在演變為整合了庫存視覺化、承運商排程和實時分析的綜合生態系統,倉儲已從成本中心轉變為韌性與增長的平臺,重點從“擁有最多空間”轉向“擁有最智慧、最具韌性的空間。
DSV:靠收購整合將分散的倉儲資產納入統一系統排程。收購GIL帶來140萬平方米倉儲能力,收購Schenker德鐵信可後進一步放大。新加坡RedLion2為當地首個“正能量”物流設施,荷蘭莫爾代克24萬平方米基地;
Maersk:將倉儲嵌入海運網絡。收購利豐物流獲得223個倉庫(主要在亞太地區),使其海運客戶能在同一服務體系內完成從港口到倉庫的全程銜接;
CEVA:在新興製造節點建立倉儲密度。收購Borusan後在土耳其獲得約119萬平方米倉儲空間;收購Stellar後獲得印度35城網絡;
Expeditors:倉儲以租賃為主,不沉澱重資產,倉儲作為服務能力的組成部分而非核心資產。
併購型企業在倉儲維度上方向高度一致(從儲存向履約升級),但路徑不同——DSV的入口是貨代網絡,Maersk的入口是海運客戶,CEVA的入口是區域製造節點。
而Expeditors的成功則說明:可以不擁有倉儲資產,但必須要具備排程能力。
陸運網絡:從運輸服務 → 供應鏈關鍵連線層
陸運是連線工廠、倉庫、港口與終端市場的網絡,處於供應鏈的“中樞”位置,是“門到門”閉環中必須擁有控制力的環節。但因各國路權、合規、運力資源不同而長期高度碎片化。正因為整合難度大,陸運才成為差異化最明顯的競爭維度。
DSV:陸運起家的基因優勢,收購GIL時新增了歐洲和中東的公路貨運範圍,收購Schenker德鐵信後進一步強化歐洲陸運走廊;
Maersk:透過資本收購Pilot Freight Services,獲取美國87個設施的陸運網絡,補齊港口之外的連線能力;
CEVA:區域性收購土耳其Borusan Lojistik,獲得每年近100萬單整車運輸能力及零擔運輸網絡,成為土耳其第三方物流市場的領先者;
Expeditors:同樣不擁有車隊,採購運輸服務整合為標準化產品。
合同物流:從交易關係 → 長期供應鏈繫結
隨著供應鏈複雜度上升,企業開始逐漸轉向一種更長期的合作模式——合同物流。無論從哪條路徑出發,最終都指向透過長期合同繫結客戶、獲取穩定利潤。
據 The Business Research Company 報告指出,全球合同物流市場2025年估值約3,679.8億美元,預計2026年增長至4,020.6億美元,複合年增長率為9.3%。
推動合同物流增長的核心因素包括:“對數字化供應鏈平臺的投資增加、對端到端物流可視性的需求不斷增長、電子商務履約服務的擴張、對成本最佳化的日益重視以及可持續物流實踐的更廣泛應用”。客戶希望物流商高度與自身企業的發展保持步調一致。開始與物流服務商簽訂長期合同,物流企業正深度嵌入客戶的庫存管理和訂單履約流程。
DSV:2025年合同物流板塊快速擴張,全年營收同比增長51%;
Maersk:透過利豐物流獲得亞太合同物流能力,服務於高科技、新能源、電商等行業。與利豐形成“上游+下游”戰略分工;
CEVA:合同物流為核心業務。2025年備考營收202億美元。合同物流在收入和盈利能力方面均實現增長;
Expeditors:合同物流為輔助板塊,但正在高階客戶(尤其是製造業)中逐步強化定製化供應鏈服務。
物流行業的併購邏輯從不是單一的規模擴張,而是能力補齊,但這一變化在不同型別企業中呈現出明顯分化,企業的結構起點及其在供應鏈結構中所處的位置決定了它適合哪條路徑,但路徑的可行性取決於執行能力。
正是不同能力的選擇與積累,驅動行業逐步收斂為穩定的分層結構。從行業演化結果來看,物流體系正在形成“大型平臺整合商 + 區域節點控制商 + 輕資產協調效率運營商”的分層結構。
其中,在陸運、倉儲與合同物流三個關鍵模組建立不可替代能力的企業,將最終獲得更高層級的供應鏈控制能力。
本文資料引用於Gartner、IDC、中國物流與採購聯合會、Armstrong & Associates等行業機構、相關公司官網以及全球各財經媒體。
*本文為原創內容,轉載請註明來源
-THE END-
【Pela Lente dos Líderes do Setor】
Como a Concorrência Está Reformulando a Logística Global
- O mercado continua altamente fragmentado. As 20 maiores empresas de logística do mundo respondem, em conjunto, por apenas cerca de 30%–40% do mercado global, enquanto capacidade substancial de transporte e recursos de armazenagem permanecem distribuídos entre operadores regionais e especializados. Essa fragmentação cria desafios para a integração — mas também oportunidades significativas.
- O transporte terrestre e a armazenagem representam componentes importantes dos custos logísticos totais nas cadeias de suprimentos globais. As tarifas de frete marítimo são altamente voláteis e cíclicas, enquanto o transporte terrestre e a armazenagem tendem a gerar retornos mais estáveis e recorrentes. Ao mesmo tempo, esses segmentos permanecem consideravelmente menos concentrados que o transporte marítimo, deixando mais espaço para consolidação e criação de valor.
- As cadeias de suprimentos estão sendo reconfiguradas em torno de redes regionais. Mercados como México, Índia e Turquia estão surgindo como novos polos de manufatura e distribuição. O nearshoring também está deslocando a demanda logística do transporte de longa distância centralizado para redes regionais de entrega mais distribuídas, atribuindo maior importância à densidade da rede e à capacidade operacional local.
- Os embarcadores dão maior ênfase à visibilidade e ao controle de ponta a ponta. Eles esperam cada vez mais visibilidade em tempo real sobre onde as mercadorias estão, seu status atual e possíveis atrasos. Essa demanda por transparência está pressionando os provedores de logística a evoluir de puros “executores de transporte” para “orquestradores de dados da cadeia de suprimentos”.
Ao mesmo tempo, o ambiente de juros extremamente baixos de 2020–2021 ofereceu uma janela de financiamento atraente para aquisições em larga escala. Após a pandemia, as prioridades da cadeia de suprimentos também mudaram de “eficiência em primeiro lugar” para “resiliência e segurança em primeiro lugar”. À medida que as empresas fortaleceram sua capacidade de absorver interrupções, estratégias de estoque de segurança se tornaram mais comuns, impulsionando um aumento estrutural na demanda por capacidade de armazenagem.
DSV — De Uma Empresa de Nove Caminhões a Uma Líder Global em Logística
Em 1976, Leif Tullberg e nove transportadoras independentes dinamarquesas fundaram conjuntamente a DSV (De Sammensluttede Vognmænd af 13-7 1976 A/S, que significa “Os Transportadores Consolidados”).
Hoje, a DSV tornou-se uma das maiores provedoras de serviços logísticos do mundo, operando mais de 1.600 unidades em mais de 90 países e empregando aproximadamente 160.000 pessoas.
(Fonte da imagem: site Revista Sustentável)
A DSV atende clientes em uma ampla gama de setores, incluindo bens de consumo, indústria, saúde, tecnologia e automotivo. Seu modelo de negócios é construído principalmente em torno de parcerias estratégicas com contas-chave e líderes do setor. Em 2025, a empresa reteve mais de 99% de seus maiores clientes globais.
De acordo com o Relatório Anual de 2025 da DSV, a empresa gerou aproximadamente US$ 39,1 bilhões em receita, representando crescimento ano a ano de 51. Este aumento significativo foi impulsionado principalmente por aquisições e integração, especialmente a contribuição de ativos importantes como a DB Schenker. Após a aquisição da Schenker, a DSV estimou sua participação global no agenciamento de carga e na logística integrada em aproximadamente 6%–7%.
A DSV focou originalmente no transporte rodoviário e na distribuição, com o frete rodoviário permanecendo no centro de seu negócio. Em vez de construir uma grande carteira de navios ou aeronaves próprios, no entanto, a empresa dependeu fortemente de M&A como um caminho estratégico para o agenciamento global de carga e a logística contratada.
A tabela abaixo destaca várias das aquisições mais significativas da DSV na última década:
| Ano | Alvo da Aquisição | Perfil do Negócio | Valor da Transação | Racional Estratégico |
|---|---|---|---|---|
| 2016 | UTi Worldwide | Provedora global de serviços de cadeia de suprimentos | Aprox. US$ 1,35 bilhão | Fortaleceu a rede nas Américas e as capacidades de logística contratada |
| 2019 | Panalpina | Importante grupo logístico suíço | Aprox. US$ 5,6 bilhões | Ampliou a escala no frete aéreo e marítimo e reforçou a expertise vertical, incluindo saúde |
| 2021 | Agility GIL | Negócio global de agenciamento de carga e logística contratada; aprox. 1,4 milhão de m² de armazenagem | Aprox. US$ 4,2 bilhões | Expandiu a armazenagem e o transporte rodoviário na Ásia-Pacífico e no Oriente Médio |
| 2025 | Schenker | Importante empresa global de logística | Aprox. € 14,3 bilhões | Elevou a DSV ao nível superior das plataformas logísticas globais |
A filosofia central da DSV é “escala primeiro, eficiência depois”. Por meio de aquisições, ela expande rapidamente sua rede, base de clientes e equipe, e depois as integra por meio de sistemas e processos padronizados. Sua capacidade de unificar sistemas de TI, recursos de clientes e redes operacionais é uma vantagem competitiva chave.
Essa capacidade é sustentada por arquitetura de TI padronizada, processos de integração maduros e uma equipe de gestão experiente, construídos ao longo de anos de execução repetida de M&A.
Nem toda empresa que busca aquisições alcança os mesmos resultados.
O que diferencia a DSV é seu modelo disciplinado de integração, que ajuda a entregar sinergias de custo no prazo, expandir a cobertura global e fortalecer as capacidades de cadeia de suprimentos de ponta a ponta.
A DSV espera alcançar aproximadamente DKK 9 bilhões em sinergias anuais até o final de 2028. O valor não está simplesmente em adquirir escala, mas em integrar mais rápido e de forma mais eficaz.
Empresas representativas que seguem este modelo de M&A orientado por plataforma incluem DSV e Kuehne + Nagel.
Maersk — Expandindo do Frete Marítimo para a Logística Terrestre
Fundada em 1904 e sediada em Copenhague, Dinamarca, a A.P. Moller – Maersk é a segunda maior empresa de transporte marítimo de contêineres do mundo e atende uma das maiores bases de clientes de frete marítimo do setor. Ao final de 2025, a Maersk operava mais de 700 navios contêiner com capacidade total superior a 4 milhões de TEU.
Nota: A receita da Maersk caiu ligeiramente em 2025 e não é discutida em detalhes aqui. A receita do ano completo foi de aproximadamente US$ 54,0 bilhões, ante US$ 55,5 bilhões em 2024, uma queda de 2,7% ano a ano.
(Fonte da imagem: site oficial da Maersk)
De acordo com a Alphaliner, as 10 maiores operadoras de linha do mundo agora controlam mais de 84% da capacidade global de transporte de contêineres, deixando espaço limitado para maior consolidação no topo do frete marítimo. A vantagem da Maersk, no entanto, está em sua ampla base global de clientes, que inclui grandes fabricantes e marcas de consumo como Nestlé e CATL, com mais de 100.000 clientes no mundo todo.
Isso fornece uma base natural para a expansão na logística a jusante. Para a Maersk, a integração vertical é menos uma experiência estratégica do que uma extensão lógica de seu negócio de frete marítimo. Sua estratégia de aquisição, portanto, difere da DSV: o objetivo não é simplesmente “crescer”, mas preencher lacunas de capacidade em toda a cadeia de suprimentos de ponta a ponta.
| Ano | Aquisição | Perfil do Negócio | Valor do Negócio | Racional Estratégico |
|---|---|---|---|---|
| 2017 | Hamburg Süd | Transporte marítimo de contêineres | Aprox. US$ 4,0 bilhões | Expandir a participação de mercado na América Latina |
| 2020 | Performance Team | Armazenagem e distribuição nos EUA | Aprox. US$ 545 milhões | Estabelecer uma presença mais forte de armazenagem nos EUA |
| 2021 | Visible SCM | Fulfillment de e-commerce nos EUA | Aprox. US$ 838 milhões | Reforçar as capacidades de fulfillment de e-commerce |
| 2021 | B2C Europe | Entrega transfronteiriça de encomendas na Europa | Aprox. US$ 86 milhões | Expandir a entrega de última milha na Europa |
| 2022 | Pilot Freight Services | Transporte rodoviário nos EUA | Aprox. US$ 1,8 bilhão em valor empresarial (enterprise value) | Reforçar a rede de transporte terrestre nos EUA |
| 2022 | LF Logistics | Logística contratada na Ásia-Pacífico; 223 armazéns | Aprox. US$ 3,6 bilhões | Adicionar capacidades significativas de logística contratada na Ásia |
| 2023 | Martin Bencher Group | Logística de projetos da Dinamarca | Aprox. US$ 61 milhões | Expandir as capacidades de logística de projetos |
| 2026 | Senator International | Rede de frete aéreo | Aprox. US$ 644 milhões | Reforçar as capacidades globais de frete aéreo |
A estratégia central da Maersk é “ganhar mais com os clientes existentes”. À medida que os retornos da expansão de sua frota de navios diminuem, a empresa está se estendendo a jusante do transporte marítimo para serviços mais amplos de cadeia de suprimentos.
Seus clientes já gastam pesadamente em frete marítimo, transporte terrestre, armazenagem e desembaraço aduaneiro. Por meio da integração vertical, a Maerssk busca capturar mais desses gastos dentro de seu próprio ecossistema, construindo um modelo de ponta a ponta em frete marítimo, transporte terrestre e armazenagem. À medida que os clientes usam mais os serviços da Maersk's, os custos de mudança também aumentam.
O desafio chave é converter clientes de frete marítimo em clientes logísticos mais amplos. Em 2025, a Maersk reorganizou seu negócio em Transporte e Serviços Terrestres, Agenciamento de Carga e Soluções, enquanto cortava custos de gestão em cerca de US$ 180 milhões. A mensagem é clara: aquisições são o meio; integração e conversão de clientes são o objetivo.
Outras empresas que seguem estratégias semelhantes de integração vertical ou rede regional incluem CEVA, GXO Logistics, XPO Logistics e J&T Express.
CEVA Logistics — Construindo Densidade em Redes Regionais
Fundada na Austrália em 1946, a CEVA Logistics passou a fazer parte do Grupo CMA CGM em 2019 e agora está sediada em Marselha, França. A CEVA opera mais de 1.700 unidades em mais de 170 países, emprega cerca de 110.000 pessoas, e gerou aproximadamente US$ 18,3 bilhões em receita em 2025.
(Fonte da imagem: site oficial da Anomalía Ediciones, S.L.)
Sua base de clientes é altamente concentrada e estável, com os 100 maiores clientes contribuindo com cerca de 52% da receita. A CEVA atende setores incluindo aeroespacial, varejo, energia, automotivo, tecnologia e saúde. Os principais clientes incluem BYD, Chery e Caterpillar. Desde 2022, também gerencia a logística para a equipe de Fórmula 1 da Ferrari.
À medida que a manufatura se desloca para cadeias de suprimentos mais regionalizadas, os provedores de logística com redes locais densas de armazenagem e transporte rodoviário ganham uma vantagem clara. Uma vez que os clientes dependem desses ativos, mudar de provedor se torna mais caro — uma das principais razões estratégicas por trás da aquisição da CEVA pela CMA CGM.
Para a CMA CGM, a CEVA fornece a infraestrutura logística física necessária para ir além do frete marítimo em um modelo de ponta a ponta “frete marítimo + logística” .
Após a aquisição, a CEVA focou em duas prioridades: densidade de rede regional e expertise em setores verticais— garantindo nós logísticos chave enquanto constrói capacidades mais profundas em setores de alto valor.
Densidade geográfica combinada com especialização setorial cria uma vantagem competitiva difícil de replicar.
| Ano | Aquisição | Perfil do Negócio | Valor do Negócio | Racional Estratégico |
|---|---|---|---|---|
| 2020 | AMI Worldwide | Provedora logística na África | Participação majoritária | Expandir a presença na África |
| 2020 | IBA Freight Services | Empresa logística na África | Participação majoritária | Expandir a presença na África |
| 2021 | Cargex | Empresa logística latino-americana | Não divulgado | Expandir capacidades em logística de perecíveis na América Latina |
| 2022 | Ingram Micro Commerce & Lifecycle Services (CLS) | Logística de tecnologia e e-commerce | Não divulgado (adquirido pela empresa controladora e integrado à CEVA) | Reforçar a logística contratada em tecnologia e saúde |
| 2022 | GEFCO | Líder global em logística automotiva | Não divulgado (adquirido pela empresa controladora e integrado à CEVA) | Reforçar a liderança em logística automotiva e a rede rodoviária europeia |
| 2022 | Spedag Interfreight | Empresa logística africana | Não divulgado | Expandir a presença na África |
| 2023 | Stellar Value Chain | Provedora indiana de logística contratada; mais de 60 unidades em 35 cidades | Participação de 96% | Construir maior densidade de rede na Índia |
| 2024 | Bolloré Logistics | Provedora logística global com expertise em luxo, saúde e aeronáutica | Aprox. € 4,85 bilhões (US$ 5,25 bilhões) (adquirido pela empresa controladora) | Expandir a logística integrada e as capacidades em setores verticais |
| 2025 | Borusan Lojistik | Provedora logística turca; 1,19 milhão de m² de armazenagem | US$ 383 milhões | Construir maior densidade de rede na Turquia |
| 2026 | Fagioli Group | Logística de projetos da Itália | Não divulgado | Expandir capacidades de transporte pesado e logística de projetos |
- Após adquirir a Stellar Value Chain Solutions, a CEVA expandiu significativamente sua presença em logística contratada na Índia.
- A aquisição da Borusan adicionou aproximadamente 1,19 milhão de m² de capacidade de armazenagem e quase 1 milhão de embarques de carga completa anualmente, fortalecendo a posição da CEVA no mercado de logística terceirizada da Turquia.
- Com a Índia apoiando a diversificação da cadeia de suprimentos na Ásia e a Turquia atendendo redes de manufatura europeias, a CEVA se posicionou cedo em mercados chave de realocação de manufatura.
- Por meio de aquisições como GEFCO, Bolloré Logistics e Fagioli Group, a CEVA continuou a aprofundar capacidades em verticais de alta margem, incluindo automotivo, saúde, aeroespacial, transporte pesado e logística de projetos.
Expeditors — Competindo por Meio da Disciplina Operacional
Fundada em 1979 e sediada em Seattle, Washington, a Expeditors abriu capital na Bolsa de Valores de Nova York em 1984 sob o código EXPD. Hoje, opera 357 escritórios em mais de 100 países e emprega mais de 20.000 pessoas.
(Fonte da imagem: site The Loadstar)
Sua mistura de receita é equilibrada: frete aéreo 36%, frete marítimo 25%, e desembaraço aduaneiro e outros serviços 39%. Os principais clientes incluem Walmart, General Electric, Cisco Systems, Target, Samsung, HP, Motorola e Nike. A Walgreens mantém parceria com a Expeditors há mais de 30 anos.
Diferente de muitos grandes grupos logísticos, a Expeditors segue um modelo asset light (sem ativos pesados). Não possui navios, aeronaves ou frotas de caminhões, comprando capacidade de carga das operadoras e revendendo aos clientes. Desde a aquisição da Pac Bridge em 1985, evitou grandes aquisições.
Sua força central não está em ativos físicos, mas em coordenar uma rede global por meio de sistemas de TI padronizados, processos operacionais e cultura corporativa. Essa consistência tornou-se um fosso competitivo chave.
Grandes aquisições exigiriam integrar diferentes sistemas e culturas, potencialmente enfraquecendo essa vantagem. Em vez disso, a Expeditors depende de um efeito de rede que se reforça: mais escritórios e clientes fortalecem seu poder de compra junto às operadoras, permitindo cobertura global sem possuir ativos de transporte.
O modelo também entregou fortes retornos financeiros. Na última década, a Expeditors gerou retornos sobre o capital de quase 40%, bem acima das médias do setor. A receita alcançou aproximadamente US$ 11,07 bilhões em 2025. Embora menor que os gigantes logísticos movidos a aquisições, permanece uma líder do setor em rentabilidade e eficiência de capital.
Seu balanço sem dívidas e baixo risco de integração oferecem maior diferenciação. Enquanto os concorrentes buscam aquisições, a Expeditors continua a investir em consistência de sistemas, relacionamento com clientes e eficiência operacional.
Empresas representativas que seguem um modelo de eficiência de rede incluem Expeditors, C.H. Robinson e Landstar System.
DSV, Maersk, CEVA e Expeditors seguiram diferentes modelos de crescimento, mas suas estratégias, em última instância, refletem diferentes formas de controlar as capacidades chave da cadeia de suprimentos: a armazenagem determina o controle de estoque, o transporte terrestre determina a conectividade regional e a logística contratada reforça a retenção de clientes.
Armazenagem: Do Espaço de Armazenamento aos Centros de Controle de Estoque e Fulfillment
Os armazéns estão evoluindo além de simples instalações de armazenamento para centros operacionais integrados que combinam visibilidade de estoque, coordenação de transportadoras e análise em tempo real. Seu papel está mudando de centro de custo para uma plataforma de resiliência e crescimento.
DSV: Usa aquisições para consolidar ativos de armazenagem fragmentados em uma rede unificada. A aquisição da GIL adicionou cerca de 1,4 milhão de m² de capacidade de armazenagem, enquanto a Schenker expandiu ainda mais sua presença global. Sua instalação Red Lion 2 em Cingapura é a primeira instalação logística “de energia positiva” do país, enquanto Moerdijk, na Holanda, fornece cerca de 240.000 m² de espaço logístico.
Maersk: Integra a armazenagem à sua rede de frete marítimo. A aquisição da LF Logistics adicionou 223 armazéns, principalmente na Ásia-Pacífico, permitindo que os clientes conectem o frete marítimo diretamente à armazenagem terrestre em uma única plataforma de serviços.
CEVA: Constrói densidade de armazenagem em torno de polos emergentes de manufatura. A Borusan adicionou cerca de 1,19 milhão de m² de armazenagem na Turquia, enquanto a Stellar expandiu a rede da CEVA por 35 cidades indianas.
Expeditors: Depende principalmente de instalações alugadas, em vez de propriedade de ativos fixos pesados, tratando a armazenagem como parte de sua rede de serviços e não como base de ativos central.
Os participantes movidos a aquisição geralmente seguem a mesma direção — do armazenamento básico para o fulfillment e o controle de estoque— mas por diferentes pontos de entrada: DSV pelo agenciamento de carga, Maersk pelos clientes marítimos e CEVA pelos polos regionais de manufatura.
A Expeditors demonstra um modelo diferente: a propriedade de ativos de armazenagem não é essencial, mas a capacidade de coordená-los e controlá-los sim.
Transporte Terrestre: Do Serviço de Transporte a um Elo Crítico da Cadeia de Suprimentos
O transporte terrestre conecta fábricas, armazéns, portos e mercados finais, tornando-se uma parte crítica da logística de ponta a ponta. Como as redes rodoviárias, regulamentações e capacidades permanecem altamente fragmentadas entre os mercados, o transporte terrestre tornou-se uma das áreas mais claras de diferenciação.
DSV: O frete rodoviário há muito é um ponto forte central. A aquisição da GIL expandiu sua rede rodoviária europeia e do Oriente Médio, enquanto a Schenker reforçou ainda mais sua presença terrestre europeia.
Maersk: Adquiriu a Pilot Freight Services, adicionando uma rede terrestre nos EUA que abrange 87 unidades e reforçando a conectividade além do porto.
CEVA: Por meio da Borusan Lojistik, ganhou cerca de 1 milhão de embarques de carga completa anualmente e uma forte rede rodoviária na Turquia, reforçando sua posição no mercado local de 3PL.
Expeditors: Não possui frota de caminhões, mas integra a capacidade de transporte comprada em produtos padronizados.
Logística Contratada: Dos Serviços Transacionais às Parcerias de Longo Prazo na Cadeia de Suprimentos
À medida que as cadeias de suprimentos se tornam mais complexas, as empresas estão migrando para parcerias logísticas de mais longo prazo. Independentemente do caminho estratégico, o objetivo é cada vez mais o mesmo: garantir clientes por meio de contratos de longo prazo e gerar retornos mais estáveis.
De acordo com The Business Research Company, o mercado global de logística contratada foi avaliado em aproximadamente US$ 367,98 bilhões em 2025 e deve alcançar US$ 402,06 bilhões em 2026, representando um CAGR de 9,3%.
Os principais fatores de crescimento incluem maior investimento em plataformas digitais de cadeia de suprimentos, demanda crescente por visibilidade de ponta a ponta, expansão do fulfillment de e-commerce, maior foco em otimização de custos e adoção mais ampla de práticas logísticas sustentáveis. Os clientes esperam cada vez mais que os provedores de logística se alinhem de perto ao desenvolvimento de seus negócios de longo prazo, empurrando os provedores para mais profundamente na gestão de estoque e no fulfillment de pedidos.
DSV: Seu negócio de logística contratada expandiu rapidamente em 2025, com receita do ano completo crescendo 51% ano a ano.
Maersk: A aquisição da LF Logistics fortaleceu suas capacidades de logística contratada na Ásia-Pacífico, atendendo setores como tecnologia, nova energia e e-commerce, ligando o transporte a montante ao fulfillment a jusante.
CEVA: A logística contratada permanece um negócio central. A receita do segmento em 2025 alcançou aproximadamente US$ 20,2 bilhões, com receita e rentabilidade melhorando.
Expeditors: A logística contratada é uma parte menor de seu portfólio, mas a empresa está expandindo soluções personalizadas de cadeia de suprimentos para clientes de alto valor, especialmente na manufatura.
Fusões e aquisições em logística não são mais simplesmente sobre expandir escala; são cada vez mais usadas para preencher lacunas de capacidade. Diferentes tipos de empresas estão, portanto, seguindo caminhos diferentes, moldados por sua estrutura existente e posição na cadeia de suprimentos. Em última instância, a execução determina se essas estratégias são bem-sucedidas.
Essas diferentes escolhas de capacidade estão gradualmente criando uma estrutura setorial mais estável e em camadas. O mercado de logística está evoluindo para três grandes modelos:
Integradores de plataforma em larga escala + especialistas em redes regionais + operadores de coordenação asset-light
As empresas que constroem capacidades diferenciadas em transporte terrestre, armazenagem e logística contratada provavelmente ganharão maior controle sobre a cadeia de suprimentos e posições competitivas mais fortes no longo prazo.
Dados e análises neste artigo baseiam-se em fontes do setor, incluindo Gartner, IDC, a Federação Chinesa de Logística e Compras, Armstrong & Associates, estimativas de empresas e os principais meios financeiros globais.
*Este conteúdo é original. Algumas imagens são geradas por IA. Por favor, cite a fonte ao reproduzir ou compartilhar.
-THE END-
【A Través de la Lente de los Líderes de la Industria】
Cómo la Competencia Está Transformando la Logística Global
- El mercado sigue estando muy fragmentado. Las 20 mayores empresas logísticas del mundo suman, en conjunto, solo en torno al 30%–40% del mercado global, mientras una capacidad sustancial de transporte y recursos de almacenamiento siguen distribuidos entre operadores regionales y especializados. Esta fragmentación plantea desafíos para la integración, pero también oportunidades significativas.
- El transporte terrestre y el almacenamiento representan componentes importantes de los costos logísticos totales en las cadenas de suministro globales. Las tarifas de flete marítimo son altamente volátiles y cíclicas, mientras que el transporte terrestre y el almacenamiento suelen generar ingresos más estables y recurrentes. Al mismo tiempo, estos segmentos siguen estando considerablemente menos concentrados que el transporte marítimo, dejando más espacio para la consolidación y la creación de valor.
- Las cadenas de suministro se están reconfigurando en torno a redes regionales. Mercados como México, India y Turquía están surgiendo como nuevos polos de fabricación y distribución. El nearshoring también está desplazando la demanda logística del transporte de larga distancia centralizado hacia redes regionales de entrega más distribuidas, otorgando mayor importancia a la densidad de red y a la capacidad operativa local.
- Los cargadores dan mayor peso a la visibilidad y al control de extremo a extremo. Cada vez esperan más visibilidad en tiempo real sobre dónde están las mercancías, su estado actual y posibles retrasos. Esta demanda de transparencia está presionando a los proveedores logísticos a evolucionar de meros “ejecutores de transporte” a “orquestadores de datos de la cadena de suministro”.
Al mismo tiempo, el entorno de tipos de interés extremadamente bajos de 2020–2021 ofreció una ventana de financiación atractiva para adquisiciones a gran escala. Después de la pandemia, las prioridades de la cadena de suministro también pasaron de “eficiencia primero” a “resiliencia y seguridad primero”. A medida que las empresas reforzaron su capacidad para absorber interrupciones, las estrategias de inventario de seguridad se volvieron más comunes, impulsando un aumento estructural de la demanda de capacidad de almacenamiento.
DSV — De una Empresa de Nueve Camiones a una Líder Global en Logística
En 1976, Leif Tullberg y nueve empresas de transporte independientes danesas fundaron conjuntamente DSV (De Sammensluttede Vognmænd af 13-7 1976 A/S, que significa “Los Transportistas Consolidados”).
Hoy, DSV se ha convertido en uno de los mayores proveedores de servicios logísticos del mundo, operando más de 1.600 sedes en más de 90 países y empleando aproximadamente a 160.000 personas.
(Fuente de la imagen: sitio Revista Sustentable)
DSV atiende a clientes en una amplia gama de sectores, incluidos bienes de consumo, industria, salud, tecnología y automoción. Su modelo de negocio se construye principalmente en torno a alianzas estratégicas con cuentas clave y líderes del sector. En 2025, la empresa retuvo a más del 99% de sus mayores clientes globales.
Según el Informe Anual 2025 de DSV, la empresa generó aproximadamente US$ 39.100 millones en ingresos, lo que representa un crecimiento interanual del 51. Este aumento significativo fue impulsado principalmente por adquisiciones e integración, en especial la contribución de activos importantes como DB Schenker. Tras la adquisición de Schenker, DSV estimó su cuota global en agenciamiento de carga y logística integrada en aproximadamente 6%–7%.
DSV se centró originalmente en el transporte terrestre y la distribución, y el flete por carretera sigue siendo el núcleo de su negocio. Sin embargo, en lugar de construir una gran flota propia de buques o aeronaves, la empresa dependió en gran medida de las fusiones y adquisiciones como vía estratégica hacia el agenciamiento global de carga y la logística contractual.
La tabla siguiente destaca varias de las adquisiciones más significativas de DSV en la última década:
| Año | Objetivo de Adquisición | Perfil del Negocio | Valor de la Transacción | Justificación Estratégica |
|---|---|---|---|---|
| 2016 | UTi Worldwide | Proveedor global de servicios de cadena de suministro | Aprox. US$ 1.350 millones | Fortaleció la red en las Américas y las capacidades de logística contractual |
| 2019 | Panalpina | Importante grupo logístico suizo | Aprox. US$ 5.600 millones | Amplió la escala en flete aéreo y marítimo y reforzó la especialización vertical, incluida la salud |
| 2021 | Agility GIL | Negocio global de agenciamiento de carga y logística contractual; aprox. 1,4 millones de m² de almacenamiento | Aprox. US$ 4.200 millones | Expandió las capacidades de almacenamiento y transporte terrestre en Asia-Pacífico y Medio Oriente |
| 2025 | Schenker | Importante empresa logística global | Aprox. € 14.300 millones | Elevó a DSV al nivel superior de las plataformas logísticas globales |
La filosofía central de DSV es “primero la escala, después la eficiencia”. Mediante adquisiciones, amplía rápidamente su red, base de clientes y equipo, para luego integrarlos a través de sistemas y procesos estandarizados. Su capacidad para unificar sistemas de TI, recursos de clientes y redes operativas es una ventaja competitiva clave.
Esta capacidad se sustenta en una arquitectura de TI estandarizada, procesos de integración maduros y un equipo directivo experimentado, construidos a lo largo de años de ejecución repetida de fusiones y adquisiciones.
No todas las empresas que buscan adquisiciones logran los mismos resultados.
Lo que distingue a DSV es su modelo disciplinado de integración, que ayuda a obtener sinergias de costos dentro del plazo, ampliar la cobertura global y fortalecer las capacidades de cadena de suministro de extremo a extremo.
DSV espera alcanzar aproximadamente DKK 9.000 millones en sinergias anuales para finales de 2028. El valor no está simplemente en adquirir escala, sino en integrar más rápido y de forma más eficaz.
Empresas representativas que siguen este modelo de fusiones y adquisiciones orientado a plataformas son DSV y Kuehne + Nagel.
Maersk — Expandiéndose del Flete Marítimo a la Logística Terrestre
Fundada en 1904 y con sede en Copenhague, Dinamarca, A.P. Moller – Maersk es la segunda mayor empresa de transporte marítimo de contenedores del mundo y atiende una de las mayores bases de clientes de flete marítimo del sector. A finales de 2025, Maersk operaba más de 700 buques portacontenedores con una capacidad total superior a 4 millones de TEU.
Nota: Los ingresos de Maersk cayeron ligeramente en 2025 y no se analizan en detalle aquí. El ingreso del año completo fue de aproximadamente US$ 54.000 millones, frente a US$ 55.500 millones en 2024, una caída interanual del 2,7%.
(Fuente de la imagen: sitio oficial de Maersk)
Según Alphaliner, las 10 mayores navieras del mundo controlan ahora más del 84% de la capacidad global de transporte de contenedores, dejando un espacio limitado para una mayor consolidación en la parte superior del flete marítimo. La ventaja de Maersk, sin embargo, reside en su amplia base global de clientes, que incluye a grandes fabricantes y marcas de consumo como Nestlé y CATL, con más de 100.000 clientes en todo el mundo.
Esto proporciona una base natural para la expansión hacia la logística posterior. Para Maersk, la integración vertical es menos un experimento estratégico que una extensión lógica de su negocio de flete marítimo. Su estrategia de adquisición, por tanto, difiere de la de DSV: el objetivo no es simplemente “crecer”, sino cubrir lagunas de capacidad en toda la cadena de suministro de extremo a extremo.
| Año | Adquisición | Perfil del Negocio | Valor del Negocio | Justificación Estratégica |
|---|---|---|---|---|
| 2017 | Hamburg Süd | Transporte marítimo de contenedores | Aprox. US$ 4.000 millones | Ampliar la cuota de mercado en América Latina |
| 2020 | Performance Team | Almacenamiento y distribución en EE. UU. | Aprox. US$ 545 millones | Establecer una huella de almacenamiento más sólida en EE. UU. |
| 2021 | Visible SCM | Cumplimiento de e-commerce en EE. UU. | Aprox. US$ 838 millones | Reforzar las capacidades de cumplimiento de e-commerce |
| 2021 | B2C Europe | Entrega transfronteriza de paquetes en Europa | Aprox. US$ 86 millones | Ampliar las capacidades de entrega de última milla en Europa |
| 2022 | Pilot Freight Services | Transporte terrestre en EE. UU. | Aprox. US$ 1.800 millones de valor empresarial (enterprise value) | Reforzar la red de transporte terrestre en EE. UU. |
| 2022 | LF Logistics | Logística contractual en Asia-Pacífico; 223 almacenes | Aprox. US$ 3.600 millones | Añadir capacidades significativas de logística contractual en Asia |
| 2023 | Martin Bencher Group | Logística de proyectos de Dinamarca | Aprox. US$ 61 millones | Ampliar las capacidades de logística de proyectos |
| 2026 | Senator International | Red de flete aéreo | Aprox. US$ 644 millones | Reforzar las capacidades globales de flete aéreo |
La estrategia central de Maersk es “ganar más con los clientes existentes”. A medida que los retornos de la expansión de su flota de buques disminuyen, la empresa se extiende río abajo del transporte marítimo hacia servicios más amplios de cadena de suministro.
Sus clientes ya gastan fuertemente en flete marítimo, transporte terrestre, almacenamiento y despacho aduanero. Mediante la integración vertical, Maerssk busca capturar una mayor parte de ese gasto dentro de su propio ecosistema, construyendo un modelo de extremo a extremo en flete marítimo, transporte terrestre y almacenamiento. A medida que los clientes utilizan más los servicios de Maersk's, los costos de cambio también aumentan.
El desafío clave es convertir a los clientes de flete marítimo en clientes logísticos más amplios. En 2025, Maersk reorganizó su negocio en Transporte y Servicios Terrestres, Agenciamiento de Carga y Soluciones, al tiempo que recortaba los costos de gestión en aproximadamente US$ 180 millones. El mensaje es claro: las adquisiciones son el medio; la integración y la conversión de clientes son el objetivo.
Otras empresas que siguen estrategias similares de integración vertical o red regional son CEVA, GXO Logistics, XPO Logistics y J&T Express.
CEVA Logistics — Construyendo Densidad en Redes Regionales
Fundada en Australia en 1946, CEVA Logistics pasó a formar parte del Grupo CMA CGM en 2019 y ahora tiene su sede en Marsella, Francia. CEVA opera más de 1.700 sedes en más de 170 países, emplea a cerca de 110.000 personas y generó aproximadamente US$ 18.300 millones en ingresos en 2025.
(Fuente de la imagen: sitio oficial de Anomalía Ediciones, S.L.)
Su base de clientes está muy concentrada y es estable: los 100 mayores clientes aportan cerca del 52% de los ingresos. CEVA atiende sectores como aeroespacial, minorista, energía, automoción, tecnología y salud. Los principales clientes incluyen a BYD, Chery y Caterpillar. Desde 2022 también gestiona la logística del equipo de Fórmula 1 de Ferrari.
A medida que la fabricación se desplaza hacia cadenas de suministro más regionalizadas, los proveedores logísticos con densas redes locales de almacenamiento y transporte terrestre obtienen una ventaja clara. Una vez que los clientes dependen de esos activos, cambiar de proveedor se vuelve más costoso —una de las principales razones estratégicas detrás de la adquisición de CEVA por CMA CGM.
Para CMA CGM, CEVA aporta la infraestructura logística física necesaria para ir más allá del flete marítimo en un modelo de extremo a extremo de “flete marítimo + logística”.
Tras la adquisición, CEVA se centró en dos prioridades: densidad de red regional y especialización en sectores verticales —asegurando nodos logísticos clave al tiempo que construía capacidades más profundas en sectores de alto valor.
La densidad geográfica combinada con la especialización sectorial crea una ventaja competitiva difícil de replicar.
| Año | Adquisición | Perfil del Negocio | Valor del Negocio | Justificación Estratégica |
|---|---|---|---|---|
| 2020 | AMI Worldwide | Proveedor logístico en África | Participación mayoritaria | Ampliar la presencia en África |
| 2020 | IBA Freight Services | Empresa logística en África | Participación mayoritaria | Ampliar la presencia en África |
| 2021 | Cargex | Empresa logística latinoamericana | No divulgado | Ampliar capacidades en logística de perecederos en América Latina |
| 2022 | Ingram Micro Commerce & Lifecycle Services (CLS) | Logística de tecnología y e-commerce | No divulgado (adquirido por la empresa matriz e integrado en CEVA) | Reforzar las capacidades de logística contractual en tecnología y salud |
| 2022 | GEFCO | Líder global en logística automotriz | No divulgado (adquirido por la empresa matriz e integrado en CEVA) | Reforzar el liderazgo en logística automotriz y la red vial europea |
| 2022 | Spedag Interfreight | Empresa logística africana | No divulgado | Ampliar la presencia en África |
| 2023 | Stellar Value Chain | Proveedor indio de logística contractual; más de 60 sedes en 35 ciudades | Participación del 96% | Construir una mayor densidad de red en la India |
| 2024 | Bolloré Logistics | Proveedor logístico global con especialización en lujo, salud y aeronáutica | Aprox. € 4.850 millones (US$ 5.250 millones) (adquirido por la empresa matriz) | Ampliar la logística integrada y las capacidades en sectores verticales |
| 2025 | Borusan Lojistik | Proveedor logístico turco; 1,19 millones de m² de almacenamiento | US$ 383 millones | Construir una mayor densidad de red en Turquía |
| 2026 | Fagioli Group | Logística de proyectos de Italia | No divulgado | Ampliar las capacidades de transporte pesado y logística de proyectos |
- Tras adquirir Stellar Value Chain Solutions,, CEVA amplió significativamente su presencia en logística contractual en la India.
- La adquisición de Borusan añadió aproximadamente 1,19 millones de m² de capacidad de almacenamiento y casi 1 millón de envíos de carga completa al año, fortaleciendo la posición de CEVA en el mercado turco de logística tercerizada.
- Con India apoyando la diversificación de la cadena de suministro en Asia y Turquía atendiendo redes de fabricación europeas, CEVA se posicionó temprano en mercados clave de reubicación de la fabricación.
- Mediante adquisiciones como GEFCO, Bolloré Logistics y Fagioli Group, CEVA continuó profundizando capacidades en verticales de alto margen, incluidos automoción, salud, aeroespacial, transporte pesado y logística de proyectos.
Expeditors — Compitiendo Mediante la Disciplina Operativa
Fundada en 1979 y con sede en Seattle, Washington, Expeditors salió a bolsa en la Bolsa de Nueva York en 1984 con el código EXPD. Hoy opera 357 oficinas en más de 100 países y emplea a más de 20.000 personas.
(Fuente de la imagen: sitio The Loadstar)
Su mezcla de ingresos está equilibrada: flete aéreo 36%, flete marítimo 25%, y despacho aduanero y otros servicios 39%. Los principales clientes incluyen a Walmart, General Electric, Cisco Systems, Target, Samsung, HP, Motorola y Nike. Walgreens mantiene una alianza con Expeditors desde hace más de 30 años.
A diferencia de muchos grandes grupos logísticos, Expeditors sigue un modelo asset light (sin activos pesados). No posee buques, aeronaves ni flotas de camiones; compra capacidad de carga a las operadoras y la revende a los clientes. Desde la adquisición de Pac Bridge en 1985, ha evitado grandes adquisiciones.
Su fortaleza central no está en los activos físicos, sino en coordinar una red global mediante sistemas de TI estandarizados, procesos operativos y cultura corporativa. Esta coherencia se ha convertido en una fosa competitiva clave.
Las grandes adquisiciones exigirían integrar distintos sistemas y culturas, debilitando potencialmente esta ventaja. En su lugar, Expeditors depende de un efecto de red que se refuerza a sí mismo: más oficinas y clientes fortalecen su poder de compra frente a las operadoras, permitiendo cobertura global sin poseer activos de transporte.
El modelo también ha entregado fuertes retornos financieros. En la última década, Expeditors generó retornos sobre el capital de casi el 40%, muy por encima de los promedios del sector. Los ingresos alcanzaron aproximadamente US$ 11.070 millones en 2025. Aunque es menor que los gigantes logísticos impulsados por adquisiciones, sigue siendo una líder del sector en rentabilidad y eficiencia de capital.
Su balance sin deuda y su bajo riesgo de integración ofrecen una mayor diferenciación. Mientras los competidores persiguen adquisiciones, Expeditors sigue invirtiendo en coherencia de sistemas, relación con los clientes y eficiencia operativa.
Empresas representativas que siguen un modelo de eficiencia de red son Expeditors, C.H. Robinson y Landstar System.
DSV, Maersk, CEVA y Expeditors han seguido distintos modelos de crecimiento, pero sus estrategias, en última instancia, reflejan distintas formas de controlar las capacidades clave de la cadena de suministro: el almacenamiento determina el control del inventario, el transporte terrestre determina la conectividad regional y la logística contractual refuerza la retención de clientes.
Almacenamiento: Del Espacio de Guarda a Centros de Control de Inventario y Cumplimiento
Los almacenes están evolucionando más allá de simples instalaciones de guarda hacia centros operativos integrados que combinan visibilidad de inventario, coordinación de transportistas y análisis en tiempo real. Su papel está pasando de centro de costos a una plataforma de resiliencia y crecimiento.
DSV: utiliza las adquisiciones para consolidar activos de almacenamiento fragmentados en una red unificada. La adquisición de GIL añadió cerca de 1,4 millones de m² de capacidad de almacenamiento, mientras Schenker amplió aún más su presencia global. Su instalación Red Lion 2 en Singapur es la primera instalación logística “de energía positiva” del país, mientras Moerdijk, en los Países Bajos, aporta cerca de 240.000 m² de espacio logístico.
Maersk: integra el almacenamiento en su red de flete marítimo. La adquisición de LF Logistics añadió 223 almacenes, principalmente en Asia-Pacífico, permitiendo a los clientes conectar el flete marítimo directamente con el almacenamiento terrestre en una única plataforma de servicios.
CEVA: construye densidad de almacenamiento en torno a polos emergentes de fabricación. Borusan añadió cerca de 1,19 millones de m² de almacenamiento en Turquía, mientras Stellar expandió la red de CEVA por 35 ciudades indias.
Expeditors: depende principalmente de instalaciones alquiladas, en lugar de propiedad de activos fijos pesados, tratando el almacenamiento como parte de su red de servicios y no como una base de activos central.
Los actores impulsados por adquisiciones suelen avanzar en la misma dirección — del almacenamiento básico al cumplimiento y al control de inventario— pero por distintos puntos de entrada: DSV desde el agenciamiento de carga, Maersk desde los clientes marítimos y CEVA desde los polos regionales de fabricación.
Expeditors demuestra un modelo distinto: la propiedad de activos de almacenamiento no es esencial, pero sí lo es la capacidad de coordinarlos y controlarlos.
Transporte Terrestre: Del Servicio de Transporte a un Eslabón Crítico de la Cadena de Suministro
El transporte terrestre conecta fábricas, almacenes, puertos y mercados finales, convirtiéndose en una parte crítica de la logística de extremo a extremo. Como las redes viales, las regulaciones y las capacidades siguen estando muy fragmentadas entre mercados, el transporte terrestre se ha convertido en una de las áreas más claras de diferenciación.
DSV: el flete por carretera ha sido durante mucho tiempo una fortaleza central. La adquisición de GIL amplió su red vial en Europa y Medio Oriente, mientras Schenker reforzó aún más su presencia terrestre europea.
Maersk: adquirió Pilot Freight Services, añadiendo una red terrestre en EE. UU. que abarca 87 sedes y reforzando la conectividad más allá del puerto.
CEVA: a través de Borusan Lojistik ganó cerca de 1 millón de envíos de carga completa al año y una fuerte red vial en Turquía, reforzando su posición en el mercado local de 3PL.
Expeditors: no posee flota de camiones, pero integra la capacidad de transporte comprada dentro de productos estandarizados.
Logística Contractual: De los Servicios Transaccionales a las Alianzas de Largo Plazo en la Cadena de Suministro
A medida que las cadenas de suministro se vuelven más complejas, las empresas están pasando a alianzas logísticas de mayor plazo. Independientemente del camino estratégico, el objetivo es cada vez más el mismo: asegurar a los clientes mediante contratos de largo plazo y generar ingresos más estables.
Según The Business Research Company, el mercado global de logística contractual se valoró en aproximadamente US$ 367.980 millones en 2025 y se espera que alcance US$ 402.060 millones en 2026, lo que representa una tasa compuesta de crecimiento anual del 9,3%.
Los principales factores de crecimiento incluyen una mayor inversión en plataformas digitales de cadena de suministro, una demanda creciente de visibilidad de extremo a extremo, la expansión del cumplimiento de e-commerce, un mayor foco en la optimización de costos y una adopción más amplia de prácticas logísticas sostenibles. Los clientes esperan cada vez más que los proveedores logísticos se alineen estrechamente con el desarrollo de su negocio a largo plazo, empujando a los proveedores más profundamente en la gestión de inventario y el cumplimiento de pedidos.
DSV: su negocio de logística contractual se expandió rápidamente en 2025, con ingresos del año completo creciendo un 51% interanual.
Maersk: la adquisición de LF Logistics fortaleció sus capacidades de logística contractual en Asia-Pacífico, atendiendo sectores como tecnología, nueva energía y e-commerce, conectando el transporte ascendente con el cumplimiento descendente.
CEVA: la logística contractual sigue siendo un negocio central. Los ingresos del segmento en 2025 alcanzaron aproximadamente US$ 20.200 millones, con mejora de ingresos y rentabilidad.
Expeditors: la logística contractual es una parte menor de su portafolio, pero la empresa está ampliando soluciones personalizadas de cadena de suministro para clientes de alto valor, especialmente en fabricación.
Las fusiones y adquisiciones en logística ya no se tratan simplemente de ampliar escala; se utilizan cada vez más para cubrir lagunas de capacidad. Por ello, distintos tipos de empresas siguen caminos diferentes, moldeados por su estructura existente y su posición en la cadena de suministro. En última instancia, la ejecución determina si estas estrategias tienen éxito.
Estas distintas elecciones de capacidades están creando gradualmente una estructura sectorial más estable y por capas. El mercado logístico está evolucionando hacia tres grandes modelos:
Integradores de plataformas a gran escala + especialistas en redes regionales + operadores de coordinación asset-light
Es probable que las empresas que construyan capacidades diferenciadas en transporte terrestre, almacenamiento y logística contractual ganen un mayor control sobre la cadena de suministro y posiciones competitivas más fuertes a largo plazo.
Los datos y análisis de este artículo se basan en fuentes del sector, incluidas Gartner, IDC, la Federación China de Logística y Compras, Armstrong & Associates, estimaciones de empresas y los principales medios financieros globales.
*Este contenido es original. Algunas imágenes son generadas por IA. Por favor, acredite la fuente al reproducir o compartir.
-THE END-


